Historia gospodarcza Polski pokazuje, jak wiarygodność pieniądza, dostęp do finansowania i reguły działania instytucji wpływają na rozwój. Artykuł łączy dorobek Kopernika, Kaleckiego i Langego z reformą Grabskiego, programem COP, transformacją ustrojową i denominacją złotego. Sięga do traktatu monetarnego Kopernika, statutu Banku Polskiego, tekstów ekonomistów, ustaw i statystyki publicznej. Strukturę przedwojennej gospodarki zestawia z zadaniami industrializacji, a przemiany po 1989 roku analizuje także przez zadłużenie zagraniczne i dochody gospodarstw domowych. Dane o inflacji obejmują gwałtowne zmiany z początku transformacji oraz dalszą dezinflację po denominacji. Główna teza jest wspólna dla tych epok: trwałego efektu reformy nie da się wyjaśnić samą zmianą jednostki pieniężnej, cen lub właściciela. Trzeba zbadać instytucje, ograniczenia finansowe i podział kosztów dostosowania. Własne obliczenia oddzielono od danych źródłowych, a historyczne oszacowania zachowano z oznaczeniem ich metodologii i wydania.
Jak czytać polską historię gospodarczą
Wartość pieniądza, źródła zatrudnienia, organizacja produkcji i granice działania państwa łączą pozornie odległe rozdziały polskiej historii. Kopernik badał, dlaczego z obiegu znikają lepsze monety. Kalecki wyjaśniał zależności między wydatkami, zyskami i pracą. Lange pytał, czy gospodarka oparta na własności społecznej może prowadzić racjonalny rachunek. Grabski, Kwiatkowski i Balcerowicz musieli natomiast podejmować decyzje w konkretnych warunkach politycznych i gospodarczych. Denominacja z 1995 roku pokazuje jeszcze inny rodzaj zmiany: uporządkowanie jednostki pieniężnej po okresie wysokiej inflacji.
To kompendium jest historią wybranych idei i reform, a nie pełną historią gospodarki Polski. Nie zastępuje osobnych opracowań o gospodarce zaborów, okupacji, PRL, rolnictwie czy integracji europejskiej. Układ łączy chronologię z problemami: najpierw pieniądz i jego stabilizacja, następnie teorie oraz industrializacja, wreszcie transformacja i zmiana skali złotego. Określenie „polscy ekonomiści” obejmuje tu zarówno badaczy, jak i twórców polityki gospodarczej; Kopernik i Kwiatkowski nie wykonywali zawodu ekonomisty w dzisiejszym znaczeniu.
Fakty modele i oceny
Fakt historyczny odpowiada na pytanie, co się wydarzyło: kiedy uchwalono ustawę, jaki był przelicznik, jaki wynik zapisano w tablicy statystycznej. Model wyjaśnia mechanizm przy określonych założeniach. Ocena porównuje wyniki z celem lub z możliwą alternatywą. Rozdzielenie tych trzech poziomów jest konieczne: poprawność równania nie dowodzi skuteczności całego ustroju, a wzrost wskaźnika po reformie sam w sobie nie dowodzi, że reforma była jego jedyną przyczyną.
Odsyłacze w nawiasach kwadratowych prowadzą do bibliografii. Akty prawne wykorzystano jako źródła historycznych zasad; teksty ekonomistów jako świadectwa ich argumentów; publikacje GUS jako źródła szeregów statystycznych. Rekordy bibliograficzne są wyraźnie oznaczone i służą jedynie potwierdzeniu danych wydawniczych. Opisy mechanizmów i porównania są autorską syntezą. Nie zamieszczono fikcyjnych wypowiedzi ani rekonstruowanych cytatów.
| Temat | Główne pytanie |
|---|---|
| Kopernik | Co sprawia, że jeden rodzaj pieniądza znika z obiegu? |
| Grabski | Jak połączyć reformę waluty z naprawą finansów państwa? |
| Kalecki | Jak wydatki i inwestycje wpływają na zyski i zatrudnienie? |
| Lange | Skąd brać ceny potrzebne do wyboru sposobu produkcji? |
| Kwiatkowski i COP | Jak skoordynować przemysł, infrastrukturę i obronność? |
| Plan Balcerowicza | Jak jednocześnie stabilizować i przebudowywać gospodarkę? |
| Denominacja 1995 | Co zmienia przeliczenie wszystkich kwot w tej samej proporcji? |
Mikołaj Kopernik i problem dobrego pieniądza
Kopernik zajmował się pieniądzem jako uczestnik życia publicznego Prus Królewskich. Jego refleksja wyrastała z praktycznego problemu współistnienia monet o różnej jakości. NBP wskazuje wczesne pisma monetarne z 1517 i 1519 roku oraz dojrzały traktat tradycyjnie datowany na 1526 rok. Opis wydania Akademii Kopernikańskiej podaje dla Monete cudende ratio przedział około 1526–1528. Daty odnoszą się do etapów pracy nad zagadnieniem, dlatego nie należy sprowadzać całego dorobku do jednego wystąpienia. [1][2]
Dwie wartości tej samej monety
W systemie kruszcowym trzeba rozróżnić wartość przypisywaną monecie w rozliczeniach oraz wartość zawartego w niej metalu. Zmniejszenie ilości srebra lub pogorszenie jego próby przy zachowaniu urzędowej wartości tworzyło różnicę między tymi wielkościami. Kopernik analizował takie psucie monety i jego skutki dla porządku gospodarczego. Jego uwagi należą do historii polityki pieniężnej, choć nie powinno się automatycznie przekładać ich na dzisiejszy pieniądz bankowy i banknoty bez pokrycia kruszcowego. [1][2]
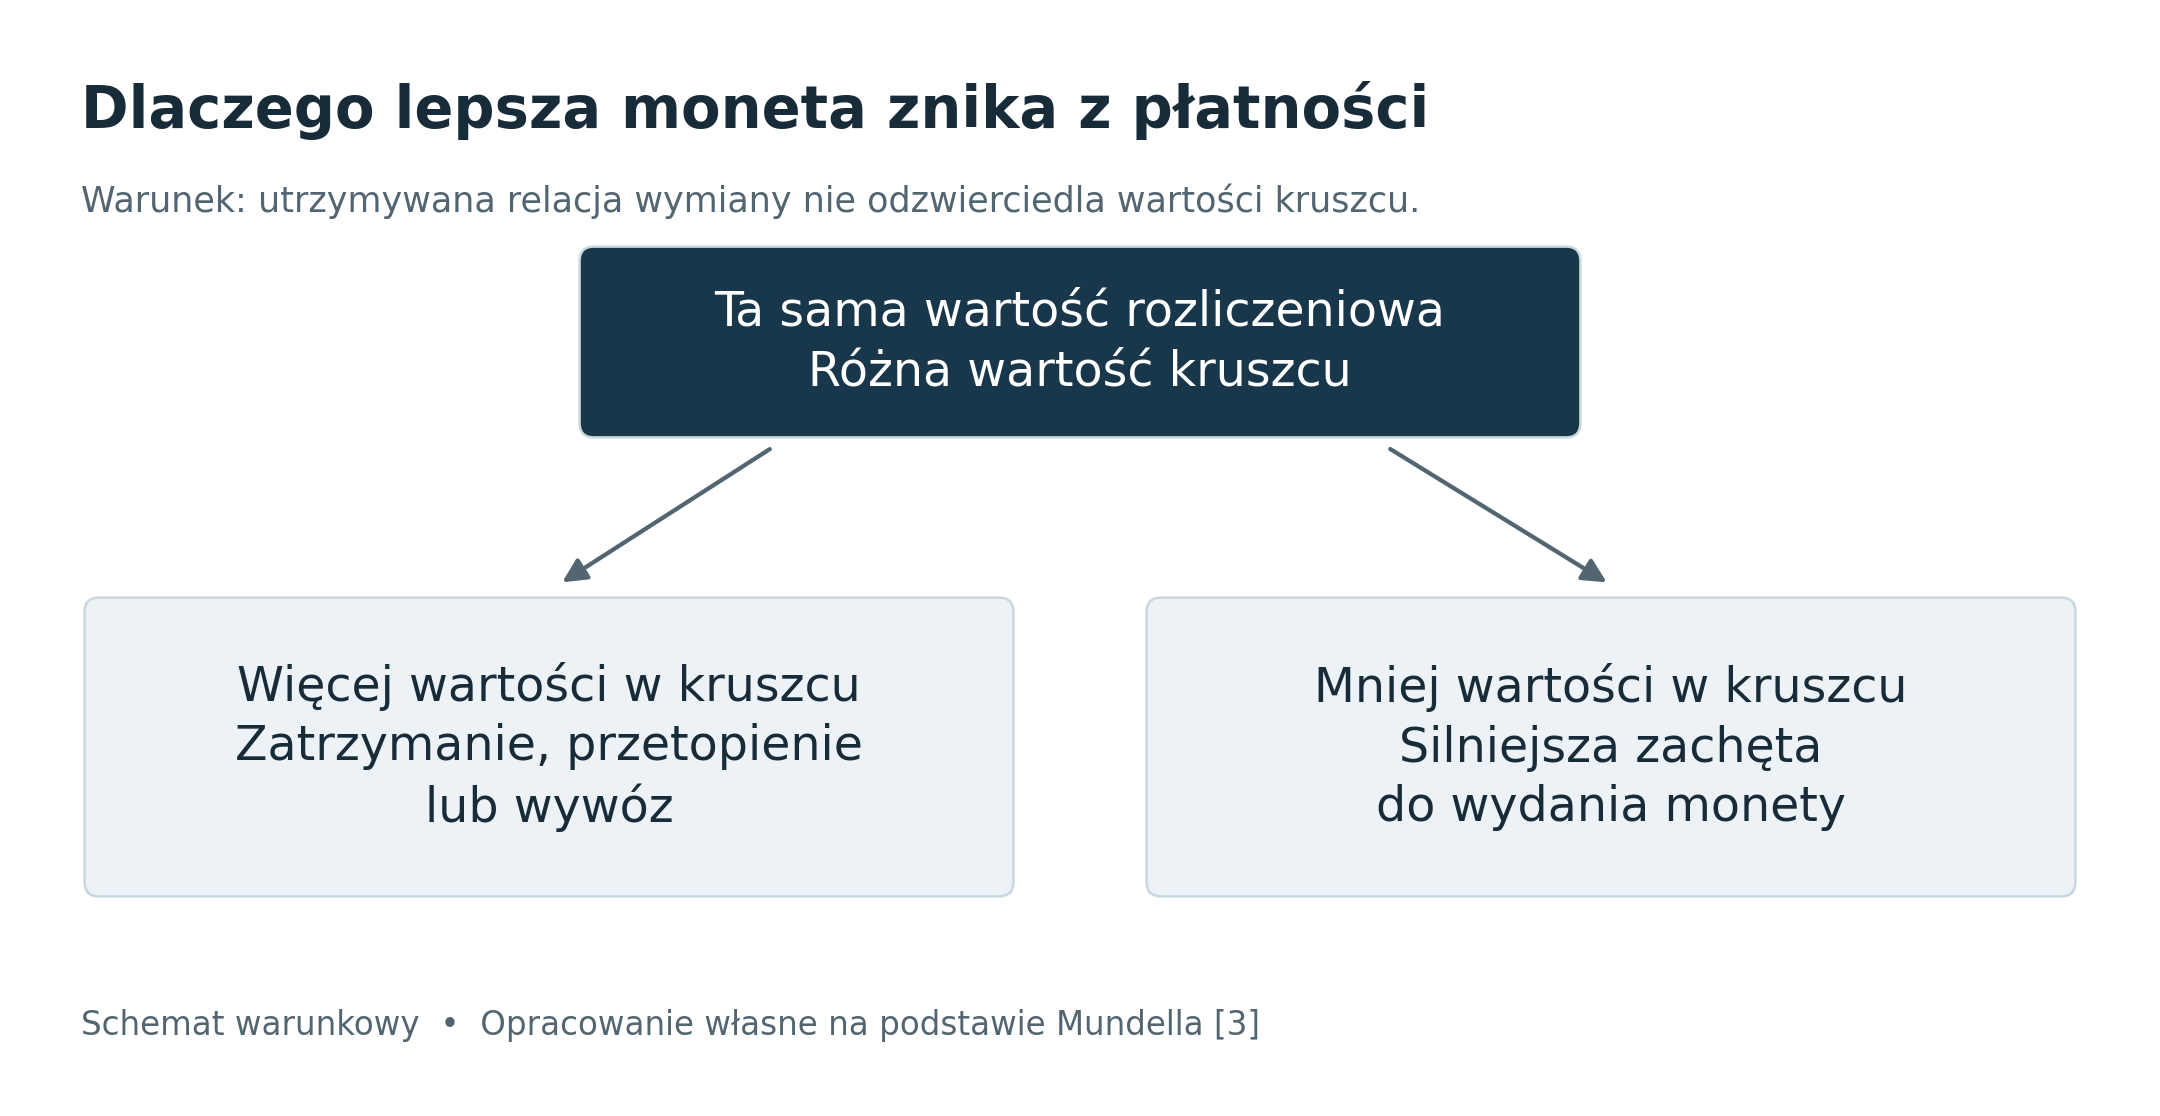
Mechanizm można zrozumieć bez wymyślania cen ani kursów historycznych. Jeżeli dwiema monetami da się uregulować ten sam dług, ale jedna zawiera metal o większej wartości rynkowej, płatnik ma powód, aby wydać drugą. Pierwszą może zatrzymać, sprzedać jako kruszec albo wywieźć tam, gdzie uzyska korzystniejszą wycenę. W codziennych płatnościach rośnie wówczas udział monety przewartościowanej przez obowiązujące zasady wymiany. To sens znanego skrótu o wypieraniu dobrego pieniądza przez zły. [3]
Kiedy prawo działa i czego nie oznacza
Kluczowy jest warunek narzuconej lub utrzymywanej relacji wymiennej. Gdy sprzedawcy swobodnie różnicują ceny według jakości pieniądza, lepsza moneta może otrzymać premię, a mechanizm wypierania nie musi zachodzić. Robert Mundell podkreślał też, że nazwa prawa nie jest prostym dowodem pierwszeństwa Thomasa Greshama; obserwacje zjawiska mają długą historię. W polskiej tradycji nazwa Kopernika–Greshama przypomina o wkładzie Kopernika. [3]
Współczesne zastosowanie tej intuicji wymaga więc sprawdzenia reguł transakcji. Sam fakt, że ludzie oszczędzają w jednej walucie, a płacą inną, nie wystarcza do stwierdzenia działania tego prawa. Mogą decydować koszty wymiany, podatki, wygoda albo oczekiwania wobec przyszłych kursów. Tak samo zniknięcie monety z portfela nie oznacza zniknięcia jej wartości: kruszec mógł zmienić formę lub właściciela.
Najważniejsza lekcja dotyczy bodźców. Użytkownicy pieniądza reagują na różnice między urzędową a rynkową wyceną. Jeśli reguły stale nagradzają oddawanie słabszego środka płatniczego, sama deklaracja o równości monet nie przywróci równowagi. Ten sposób rozumowania pozostaje użyteczny także poza numizmatyką: badając instytucję, trzeba pytać, jakie zachowania czyni ona opłacalnymi. Jest to współczesny wniosek interpretacyjny, a nie przypisywany Kopernikowi gotowy program polityki gospodarczej.
Trzy funkcje pieniądza i jeden konflikt
Współczesny język ekonomii pozwala rozdzielić funkcję środka płatniczego, jednostki rachunkowej i przechowywania wartości. W historycznym obiegu kruszcowym funkcje te nie musiały być realizowane przez tę samą monetę w taki sam sposób. Dług mógł być zapisany w umówionej jednostce, spłata następowała konkretnym znakiem pieniężnym, a oszczędności trzymano w kruszcu ocenianym przez masę i próbę. To objaśnienie analityczne pomaga zrozumieć, dlaczego formalnie równorzędne środki płatnicze mogły być tak różnie traktowane przez ich posiadaczy.
Przy czytaniu dawnego dokumentu potrzebne są zatem trzy informacje: w czym zapisano należność, jakim pieniądzem wolno ją było spłacić i według jakiej relacji. Sama nazwa monety nie wystarcza. Również słowo „dobry” nie oznacza tu moralnej oceny emitenta: wskazuje korzystniejszą relację wartości kruszcu do wartości przyjmowanej w rozliczeniu. Jest to szczególnie ważne w materiałach edukacyjnych, które często pomijają warunek narzuconej relacji wymiennej.
| Pytanie | Znaczenie dla interpretacji |
|---|---|
| Czy relacja jest narzucona | Bez tego warunku swobodne zróżnicowanie wyceny może osłabiać mechanizm wypierania. |
| Czy można odmówić przyjęcia monety | Obowiązek przyjęcia wpływa na możliwość przerzucenia różnicy wartości na wierzyciela. |
| Co znaczy zniknięcie z obiegu | Wycofanie z płatności nie musi oznaczać utraty metalu ani fizycznego zniszczenia monety. |
Autorskie pytania do analizy źródła; nie opis jednej konkretnej ordynacji monetarnej.
Moneta jako publiczna miara wartości
W traktacie Kopernika moneta pełni rolę wspólnej miary wartości. Znak nadany przez władzę ma pozwalać na rozliczenie bez każdorazowego ważenia i sprawdzania czystości metalu. Autor odróżnia przy tym wartość kruszcu od wartości przypisanej monecie. Dopuszcza uwzględnienie kosztów menniczych: wartość obiegowa nie musi być mechaniczną kopią ceny samego metalu. Omawia także różne drogi pogarszania monety, w tym zmniejszenie zawartości szlachetnego kruszcu, ubytek masy i zużycie. [46]
W języku współczesnej ekonomii można powiedzieć, że wiarygodny stempel ogranicza koszty sprawdzania jakości pieniądza. Jeżeli każda transakcja wymaga ponownego badania środka płatniczego, formalnie wspólna jednostka przestaje wystarczać do sprawnego handlu. Jest to interpretacja mechanizmu opisanego przez Kopernika, a nie przypisywanie mu dzisiejszej terminologii teorii informacji.
Ta perspektywa wykracza poza hasło o wypieraniu lepszej monety. Pytanie brzmi również, kto gwarantuje standard i czy uczestnicy wymiany mogą na nim polegać. Dzisiejszy pieniądz nie musi mieć kruszcowego pokrycia, aby problem pozostał aktualny: porównywanie odległych epok ma sens na poziomie wiarygodności reguł, choć same reguły i instytucje są odmienne.
Władysław Grabski i reforma z 1924 roku
Odbudowa państwa wymagała również odbudowy zdolności do pobierania dochodów i prowadzenia rozliczeń. Finansowanie niedoborów skarbu emisją pieniądza osłabiało markę polską, a w 1923 roku inflacja przybrała postać hiperinflacji. Grabski objął stanowisko premiera w grudniu 1923 roku, łącząc je z kierowaniem resortem skarbu. Reforma miała przerwać mechanizm, w którym spadek wartości pieniądza i potrzeby budżetu wzajemnie się napędzały. [5]
Trzy powiązane zmiany
Ustawa z 11 stycznia 1924 roku nie ograniczała się do wprowadzenia nowej waluty. Przewidywała działania podatkowe, przyspieszenie płatności podatku majątkowego i oszczędności w gospodarce państwowej. Dawała również podstawę do reorganizacji instytucji finansowych, przeliczenia zobowiązań oraz powołania banku emisyjnego. To ważne dla zrozumienia reformy: nowa nazwa pieniądza nie mogła trwale zastąpić dochodów potrzebnych do finansowania wydatków. [4]
Pierwszym filarem była zatem naprawa skarbu, drugim nowy system pieniężny, trzecim instytucja emisji. Bank Polski rozpoczął działalność 28 kwietnia 1924 roku. Złoty zastępował markę polską w relacji 1 do 1 800 000. Ustrój banku akcyjnego miał zwiększyć odporność emisji na doraźne potrzeby rządu. Ustawowa konstrukcja przewidywała zarazem nadzór państwowy, a więc nie oznaczała całkowitego odłączenia banku od państwa. [4][5]
| Element | Co zmieniano | Znaczenie |
|---|---|---|
| Finanse publiczne | Dochody podatkowe i dyscyplinę wydatków | Ograniczenie potrzeby finansowania deficytu emisją |
| Jednostka pieniężna | Markę polską zastępował złoty | Odbudowa użytecznej skali cen i rozliczeń |
| Bank emisyjny | Powstał Bank Polski | Nowe reguły emisji i relacji ze skarbem |
| Zobowiązania | Przeliczenie należności i długów | Zachowanie ciągłości rozliczeń w nowej walucie |
Co oznaczało oparcie złotego na złocie
Ustawa mówiła o systemie opartym na złocie i o rezerwach banku emisyjnego. Takiego sformułowania nie należy odczytywać jako obietnicy, że wszystkie banknoty w każdej chwili i bez ograniczeń wymieniano na złote monety. Parytet waluty, skład rezerw i praktyczne zasady wymienialności to odrębne elementy systemu. Z samej prawnej definicji jednostki nie wynika jeszcze dostępność kruszcu dla każdego posiadacza banknotu. [4]
W rozumowaniu ekonomicznym stabilizacja wymagała także wiarygodności. Obywatel, który otrzymuje nową walutę, ocenia nie tylko jej nazwę i wygląd. Istotne jest, czy państwo będzie potrzebowało kolejnej nadmiernej emisji, czy bank potrafi bronić swoich rezerw i czy przedsiębiorstwa mogą wykonywać zobowiązania. Reforma instytucjonalna ma dlatego znaczenie większe niż techniczna wymiana znaków pieniężnych.
Sukces nie zamknął kryzysu
Wprowadzenie złotego zahamowało hiperinflację, lecz pierwsza stabilizacja okazała się krucha. Pogorszenie sytuacji gospodarczej i bilansu płatniczego osłabiało walutę; bank ograniczał interwencje w obawie o rezerwy. Grabski ustąpił w listopadzie 1925 roku. Kolejna stabilizacja nastąpiła w 1927 roku przy wsparciu pożyczki zagranicznej. Przypisywanie całego późniejszego okresu stabilności jednej decyzji z kwietnia 1924 zaciera tę sekwencję. [5]
Ocenę warto rozdzielić na trwałość instytucji i trwałość konkretnego kursu. Utworzenie banku oraz wprowadzenie złotego było osiągnięciem instytucjonalnym mimo późniejszego załamania kursowego. Z drugiej strony sam fakt przetrwania nazwy waluty nie dowodzi nieprzerwanej skuteczności całej polityki. Z dzisiejszej perspektywy reforma Grabskiego jest dobrym studium tego, jak budżet, rezerwy, handel i zaufanie współtworzą stabilność pieniądza.
Parytet i emisja w dokumentach z 1924 roku
Rozporządzenie z 20 stycznia 1924 roku definiowało złotego jako 9/31 grama czystego złota, czyli około 0,2903 grama. Osobny przepis określał próbę stopu złotych monet na 900 części złota na 1000 części stopu. Liczby opisują inne właściwości: pierwsza definiuje jednostkę monetarną, druga skład materiału. Ich pomieszanie prowadziłoby do błędnego wyliczenia masy kruszcu przypadającej na nominał. [31]
Rozporządzenie z 14 kwietnia ustalało relację 1 800 000 marek polskich za złotego i zakazywało zwiększania sumy emisji marek po rozpoczęciu działalności Banku Polskiego. Jednocześnie przewidywało emisję biletów zdawkowych przez skarb, w ramach określonego limitu. Bank emisyjny i skarb nie były więc po prostu jednym podmiotem emitującym wszystkie środki obiegowe na identycznych zasadach. [30]
Ta konstrukcja tłumaczy, dlaczego ocenę stabilizacji trzeba prowadzić także po dniu wymiany. Sama kontrola jednego rodzaju banknotów nie odpowiada jeszcze na pytanie o cały obieg i finansowanie wydatków. W badaniu reformy należy oddzielnie śledzić bilans banku, operacje skarbu i przepływy zagraniczne. Są to pytania wynikające z architektury instytucjonalnej, a nie dodatkowe nieudokumentowane oszacowania skali ówczesnej emisji.
Co dokładnie gwarantował statut Banku Polskiego
Statut z 20 stycznia 1924 roku określał architekturę wiarygodności nowego banku. Kapitał zakładowy wynosił 100 mln zł. Prezesa powoływał Prezydent Rzeczypospolitej na wniosek Rady Ministrów na pięć lat. Emisja banknotów miała mieć co najmniej 30% pokrycia w złocie, kwalifikowanych walutach zagranicznych i określonych należnościach zagranicznych. Pozostała część mogła być pokrywana innymi aktywami przewidzianymi w statucie. [40]
| Reguła | Zapis statutu | Znaczenie |
|---|---|---|
| Kapitał zakładowy | 100 mln zł | Podstawa kapitałowa banku, odrębna od wielkości emisji |
| Kadencja prezesa | 5 lat | Powołanie przez Prezydenta RP na wniosek Rady Ministrów |
| Minimalne pokrycie | 30% emisji banknotów | Łącznie złoto i kwalifikowane aktywa zagraniczne |
| Kredyt dla skarbu | Do 50 mln zł bez oprocentowania | Dopuszczony w ramach zasad statutowych |
Źródło: pierwotny statut [40], art. 4, 35, 51 i 52. Limity prawne nie opisują faktycznego stanu bilansu w dowolnym dniu.
Nie był to więc wymóg stuprocentowego złotego pokrycia ani całkowity zakaz kredytowania skarbu. Statut przewidywał dla niego nieoprocentowany kredyt do 50 mln zł. [40] Określenie „niezależny bank” wymaga w tym kontekście dopowiedzenia: odrębność bilansu i reguł emisji współistniała z ustawowymi powiązaniami z państwem. Ocena skuteczności tych zabezpieczeń wymaga zbadania ich działania, nie tylko obecności w statucie.
Stabilizacja z 1927 roku zmieniła parytet
Rozporządzenie z 13 października 1927 roku określiło wartość kilograma czystego złota na 5924,44 zł. [41] Po podzieleniu 1000 gramów przez tę liczbę otrzymujemy około 0,1688 grama złota na jednostkę, wobec około 0,2903 grama w definicji z 1924 roku. [31] Porównanie dokumentuje zmianę prawnego parytetu. Nie mierzy bezpośrednio zmiany cen koszyka konsumpcyjnego, wynagrodzeń ani strat konkretnego oszczędzającego. Reforma z 1924 roku była zatem początkiem nowego porządku monetarnego, którego parametry następnie zmieniano.
Michał Kalecki i gospodarka widziana przez popyt
Michał Kalecki łączył pracę nad teorią z analizą danych. W Instytucie Badania Koniunktur i Cen zajmował się między innymi przemysłem i inwestycjami; współpracował z Ludwikiem Landauem nad szacunkami dochodu społecznego Polski. W 1933 roku opublikował Próbę teorii koniunktury. Jego wyjaśnienie roli wydatków w gospodarce powstało niezależnie od słynnej późniejszej syntezy Keynesa. Znaczenie tego dorobku wynika z treści analizy, nie z prostego konkursu pierwszeństwa między nazwiskami. [6][7]
Wydatki jednego podmiotu są przychodem drugiego
Pojedyncze przedsiębiorstwo może poprawić wynik, ograniczając koszty. Gdy jednak podobnie zachowuje się wiele firm i gospodarstw domowych, kurczą się dochody ich kontrahentów. Właśnie różnica między perspektywą jednego uczestnika a całości gospodarki jest dobrym punktem wejścia do myśli Kaleckiego. Fabryka potrzebuje nabywców, a zdolność nabywców do wydawania pieniędzy zależy od dochodów uzyskiwanych gdzie indziej.
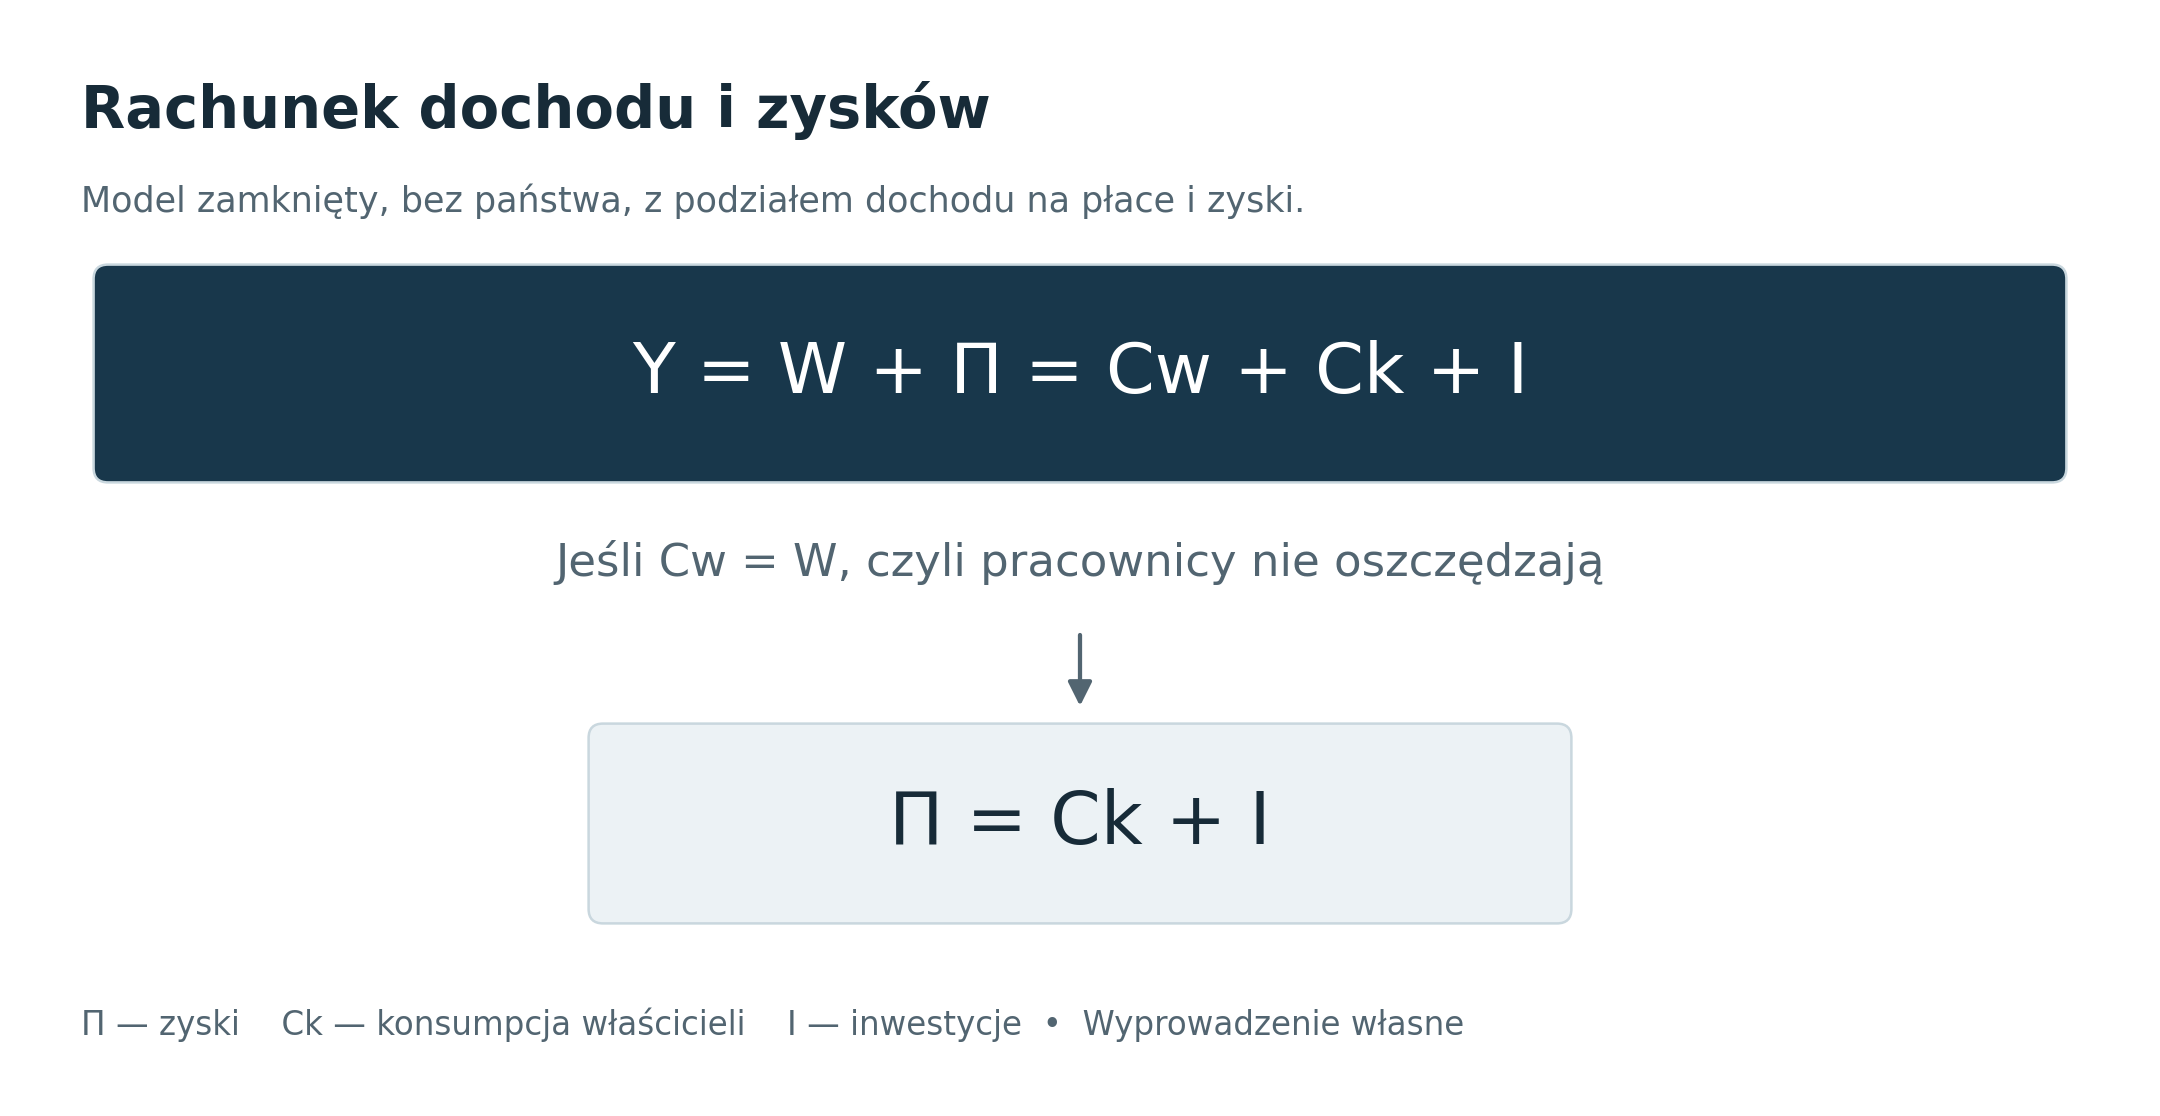
Poniższy rachunek jest własnym, uproszczonym objaśnieniem dydaktycznym. Rozpatrujemy gospodarkę zamkniętą, bez państwa, z dochodem podzielonym tylko na płace W i zyski Π. Konsumpcję dzielimy na konsumpcję pracowników Cw i właścicieli Ck. I oznacza inwestycje, obejmujące także zmianę zapasów. Wszystkie wielkości dotyczą tego samego okresu i są zapisane spójnie: albo netto, albo brutto z odpowiednim ujęciem amortyzacji.
Jeżeli pracownicy wydają całe swoje płace, Cw = W. Po odjęciu W po obu stronach równania pozostaje:
Jeżeli pracownicy oszczędzają Sw = W − Cw, otrzymujemy bardziej ogólny zapis dla tego samego uproszczonego modelu:
To tożsamość rachunkowa, a nie obietnica, że dowolna firma podniesie zysk, kupując więcej maszyn. Zysk sektora przedsiębiorstw i wynik konkretnej spółki to inne wielkości. Tożsamość nie ustala też samodzielnie kierunku przyczynowości. Aby wyjaśniać zmiany produkcji, trzeba dodać założenia o decyzjach inwestycyjnych, konsumpcji, cenach i wykorzystaniu mocy. Takie rozróżnienie chroni przed traktowaniem atrakcyjnego równania jak kompletnej instrukcji zarządzania gospodarką. Tematy zysków i inwestycji należą do centralnych zagadnień późniejszej Theory of Economic Dynamics. [9]
Dlaczego inwestycje mogą destabilizować
Kalecki wiązał cykliczność z wahaniami inwestycji i z opóźnieniem między decyzją a jej realizacją. [6] Intuicję można rozwinąć następująco: budowa zakładu tworzy zamówienia już podczas realizacji, ale jego uruchomienie zwiększa zdolność produkcyjną później. Jeżeli popyt nie nadąży, oczekiwana rentowność następnych inwestycji może spaść. W analizie trzeba więc odróżnić dzisiejszy strumień wydatków od zasobu maszyn, który pozostanie na kolejne lata.
Ten punkt widzenia nie usuwa znaczenia technologii, kwalifikacji czy oszczędności. Zmienia pytanie: sama możliwość wytwarzania większej ilości dóbr nie gwarantuje, że przedsiębiorcy zechcą ją wykorzystać. Popyt i podaż spotykają się w decyzjach podejmowanych przy niepewności. Warto też uważać na polityczny skrót, według którego z teorii popytu wynika nieograniczona możliwość zwiększania wydatków publicznych.
Pełne zatrudnienie ma wymiar polityczny
W artykule z 1943 roku Kalecki rozważał możliwość zwiększania zatrudnienia przez wydatki państwa, ale wskazywał warunki dotyczące dostępnych zasobów i zaopatrzenia. Głównym tematem była polityka: trwałe pełne zatrudnienie może wzmacniać pozycję pracowników i zmniejszać wpływ przedsiębiorców wynikający z możliwości ograniczenia inwestycji. Dlatego poparcie dla pobudzania gospodarki w kryzysie nie musi oznaczać zgody na taki porządek na stałe. To argument autora o układzie interesów, nie uniwersalny opis motywacji każdego przedsiębiorcy. [8]
Ostrożna współczesna lektura rozdziela pytania: czy wzrost popytu zwiększy realną produkcję, gdzie pojawią się ograniczenia podaży oraz kto zyska lub straci siłę przetargową. Podobna polityka może dać różne efekty przy bezczynnych maszynach i przy niedoborze energii. Dorobek Kaleckiego jest użyteczny właśnie wtedy, gdy zachowuje się jego zainteresowanie konkretnymi warunkami gospodarki, zamiast zastępować analizę etykietą szkoły ekonomicznej.
Państwo zagranica i oszczędności pracowników
Uproszczony rachunek można rozszerzyć, nie zmieniając jego statusu: nadal będzie to tożsamość, a nie oszacowanie wpływu polityki. Oznaczmy przez T podatki pomniejszone o transfery, przez G zakupy państwa, przez NX eksport netto, a przez Sw oszczędności pracowników. Dla przejrzystości przyjmijmy, że dochód po opodatkowaniu dzieli się wyłącznie na płace netto Wn i zyski netto Πn. Pomijamy inne kategorie dochodu oraz transfery z zagranicy; wszystkie pozycje mają tę samą podstawę brutto lub netto.
Przy takich definicjach deficyt sektora publicznego i dodatni eksport netto są pozycjami zwiększającymi rachunkowo dochody pozostałych sektorów. Zwiększenie oszczędności pracowników, przy niezmienionych pozostałych składnikach, obniża zyski netto. Nie wynika z tego, że deficyt zawsze zwiększa realną produkcję ani że kraj może bez ograniczeń powiększać eksport. Reakcja cen, importu, kursu i inwestycji wymaga odrębnej teorii zachowania. To autorskie rozwinięcie rachunku, nie dosłowny wzór przepisany z konkretnego wydania Kaleckiego.
Zdolności produkcyjne i popyt w polityce przemysłowej
Zestawienie Kaleckiego z COP jest pod tym względem pouczające. Program industrializacji zwiększał możliwości wytwarzania, natomiast analiza popytu każe pytać, kto odbierze produkcję i z czego sfinansuje zakupy. Te perspektywy uzupełniają się na poziomie problemu badawczego. Nie oznacza to twierdzenia, że COP realizował model Kaleckiego albo że obaj twórcy należeli do jednego programu politycznego.
Dlaczego rentowny projekt może nie otrzymać finansowania
W artykule The Principle of Increasing Risk z 1937 roku Kalecki analizował ograniczenia rozmiaru inwestycji. Im większą część majątku przedsiębiorca angażuje w przedsięwzięcie, tym silniej niepowodzenie zagraża jego sytuacji. Drugi mechanizm dotyczy płynności: fabrykę trudno szybko sprzedać bez straty, a wyczerpanie rezerw może zmusić do kosztownego pożyczania. Ryzyko może uwzględnić także wierzyciel, zwiększając oprocentowanie kolejnych porcji kredytu. [42]
Dla czytelnika wynika stąd ważne uzupełnienie teorii popytu. Przewidywany zbyt i techniczna opłacalność nie wystarczają do uruchomienia inwestycji: liczą się kapitał własny, możliwość przetrwania niepowodzenia i dostęp do płynnych środków. Dwa podmioty z podobnym projektem mogą mieć odmienne możliwości jego finansowania. Zmiana ogólnego poziomu stóp procentowych nie usuwa automatycznie tej różnicy.
To pozwala połączyć pytania o rozwój gospodarczy z konstrukcją instytucji finansowych. Przy analizie kredytu trzeba odróżnić cenę dostępnej pożyczki od samej możliwości jej otrzymania. Jest to wniosek analityczny rozwijający mechanizm ryzyka, bez utożsamiania artykułu Kaleckiego ze współczesnymi modelami regulacyjnego kapitału banków.
Oskar Lange i spór o rachunek ekonomiczny
Spór o rachunek ekonomiczny dotyczył sposobu wyboru między konkurencyjnymi zastosowaniami zasobów. Nie wystarczy wiedzieć, że technicznie można zbudować fabrykę. Trzeba jeszcze porównać ją z innymi przedsięwzięciami, które zużyłyby tę samą pracę, ziemię, energię i maszyny. Oskar Lange zaproponował wpływową odpowiedź w dwóch częściach On the Economic Theory of Socialism, opublikowanych w latach 1936 i 1937. [10][11]
Wyzwanie Misesa
Ludwig von Mises argumentował w 1920 roku, że zniesienie rynku środków produkcji odbiera gospodarce ceny potrzebne do kalkulacji. Sam spis ton stali, godzin pracy i dostępnych maszyn nie wskazuje, które połączenie zasobów najlepiej odpowiada wartości przypisywanej ich alternatywnym zastosowaniom. Jego zarzut dotyczył systemu bez prywatnej wymiany dóbr produkcyjnych, a nie tezy, że urzędnik nigdy nie potrafi wykonać użytecznego obliczenia. [12]
Ten problem łatwo przeoczyć, utożsamiając sprawność techniczną z efektywnością ekonomiczną. Technologia zużywająca mniej jednego surowca może wymagać więcej innego, bardziej potrzebnego gdzie indziej. Rachunek ekonomiczny służy porównaniu takich kompromisów. Nie gwarantuje dobrego wyniku, ale daje wspólny język kosztów i korzyści.
Odpowiedź Langego
Lange nie proponował usunięcia wszystkich cen ani wyboru konsumenta. W jego modelu centralny organ ustalał ceny rozrachunkowe części zasobów, a kierownicy przedsiębiorstw mieli stosować reguły minimalizacji kosztów i wiązać rozmiary produkcji z relacją ceny do kosztu krańcowego. Niedobory i nadwyżki dostarczały informacji do kolejnych korekt cen. Procedura prób i błędów miała prowadzić do zgodności popytu i podaży bez prywatnej własności całego kapitału produkcyjnego. [10]
Siła argumentu polegała na wykorzystaniu warunków równowagi znanych z teorii konkurencji. Jeśli odpowiednie ceny i reguły można odtworzyć w innej strukturze własności, samo zapisanie warunków efektywnej alokacji nie przesądza jeszcze ustroju. Jednak pokazanie rozwiązania w modelu pozostawia osobne pytanie o działanie procedury w czasie, przy błędach, zmianach technologii i sporach o podział dochodów.
Argument Hayeka o wiedzy
Friedrich A. Hayek w The Use of Knowledge in Society z 1945 roku akcentował rozproszenie wiedzy. Informacja potrzebna do podejmowania decyzji nie istnieje w całości w jednym miejscu. Obejmuje lokalne okoliczności, przejściowe możliwości i doświadczenie uczestników rynku. Ceny mogą przekazywać sygnały o zmianie względnej rzadkości bez przesyłania każdemu pełnego opisu jej przyczyn. W tym ujęciu problem nie sprowadza się do szybkości rozwiązywania układu równań. [13]
| Autor | Sedno argumentu | Pytanie kontrolne |
|---|---|---|
| Mises | Brak rynku dóbr produkcyjnych osłabia podstawę kalkulacji | Skąd pochodzą ceny nakładów? |
| Lange | Ceny rozrachunkowe można korygować na podstawie niedoborów i nadwyżek | Jak działają reguły korekty i decyzji przedsiębiorstw? |
| Hayek | Istotna wiedza jest rozproszona i zmienna | Jak wykorzystać lokalną informację na czas? |
Synteza argumentów autorów, a nie ranking ich poglądów [10][12][13].
Model ustroju i praktyka polityczna
Lange był również uczestnikiem życia politycznego powojennej Polski, a jego poglądy ewoluowały. Łukawer opisuje między innymi prace związane z reformowaniem gospodarki po 1956 roku oraz późniejsze zainteresowanie możliwościami obliczeniowymi komputerów. Dorobku teoretycznego z lat trzydziestych nie należy utożsamiać z pełnym opisem faktycznie działającej gospodarki PRL. Jednocześnie działalność publiczna autora pozostaje częścią jego biografii i kontekstu recepcji. [14]
Najbardziej produktywna ocena sporu wymaga osobnego badania informacji, bodźców i odpowiedzialności. Uczestnik systemu może znać własne koszty, ale mieć powód, aby je zawyżać. Kierownictwo może wykonywać plan ilościowy kosztem jakości. Podobne problemy reprezentacji i kontroli występują także w dużych przedsiębiorstwach prywatnych, choć działają one w innym otoczeniu własnościowym i konkurencyjnym. Jest to porównanie analityczne, nie dowód równoważności obu systemów.
Dzisiejsza moc obliczeniowa zmienia zakres technicznie wykonalnych kalkulacji. Sama nie określa jednak celu społecznego, nie zapewnia prawdziwości danych i nie rozwiązuje konfliktu interesów. Z tego powodu twierdzenie, że komputer ostatecznie rozstrzygnął historyczny spór, wymagałoby znacznie więcej niż wskazania liczby operacji na sekundę. Trzeba wykazać, jak konkretny system pozyskuje informację, koryguje błędy i rozlicza decyzje.
Cztery testy wykonalności procedury
| Test | Co trzeba sprawdzić |
|---|---|
| Informacja | Czy niedobór został rozpoznany i czy wiadomo, którego zasobu rzeczywiście brakuje. |
| Bodźce | Czy zgłaszanie prawdziwych kosztów i zapotrzebowania jest dla uczestnika korzystne. |
| Czas | Czy korekta następuje przed zmianą technologii, preferencji lub dostępności nakładów. |
| Odpowiedzialność | Kto ponosi stratę wynikającą z błędnej decyzji i kto może zakończyć projekt. |
Autorska rama oceny instytucjonalnej. Nie jest katalogiem tez przypisanych jednemu uczestnikowi historycznej debaty.
Przykładowo nadwyżka niesprzedanej produkcji może wynikać ze zbyt wysokiej ceny, ale także z niskiej jakości, zmiany upodobań lub braku komplementarnego dobra. Sam sygnał ilościowy nie identyfikuje jednoznacznie przyczyny. Obniżenie ceny może być właściwą reakcją, lecz może również opóźnić zmianę asortymentu. To przykład logiczny, nie rekonstrukcja działania konkretnego zakładu w PRL.
Ocena procedury wymaga zatem więcej niż pytania, czy osiąga ona równowagę przy stałych danych. Trzeba zbadać, jak rozpoznaje nowe możliwości i wycofuje się z pomyłek. Tak sformułowane pytania można stosować do planowania państwowego, regulowanego rynku oraz dużej korporacji, pamiętając o różnicach między tymi instytucjami.
Eugeniusz Kwiatkowski i Centralny Okręg Przemysłowy
Eugeniusz Kwiatkowski był z wykształcenia inżynierem chemikiem. Jego działalność łączyła doświadczenie przemysłowe z polityką gospodarczą. Jako minister przemysłu i handlu od 1926 roku wspierał rozwój Gdyni, później pełnił funkcje wicepremiera i ministra skarbu. W pamięci zbiorowej port i Centralny Okręg Przemysłowy tworzą często jedną opowieść o modernizacji. Trzeba jednak odróżniać te przedsięwzięcia: Gdynia nie leżała w COP, a każde z nich miało własną historię instytucjonalną. [15]
Dlaczego potrzebny był program skoordynowany
COP rozwijano od 1937 roku w powiązaniu z wieloletnimi planami inwestycji i modernizacji wojska. Wybór centralnej części ówczesnego terytorium Polski miał znaczenie strategiczne. Program służył wzmacnianiu przemysłu obronnego, rozszerzaniu rynku wewnętrznego i ożywieniu gospodarczemu. Koncepcja lokowania przemysłu wojskowego w rejonie między Wisłą a Sanem miała wcześniejsze korzenie; nie narodziła się w całości podczas jednego wystąpienia Kwiatkowskiego. [16]
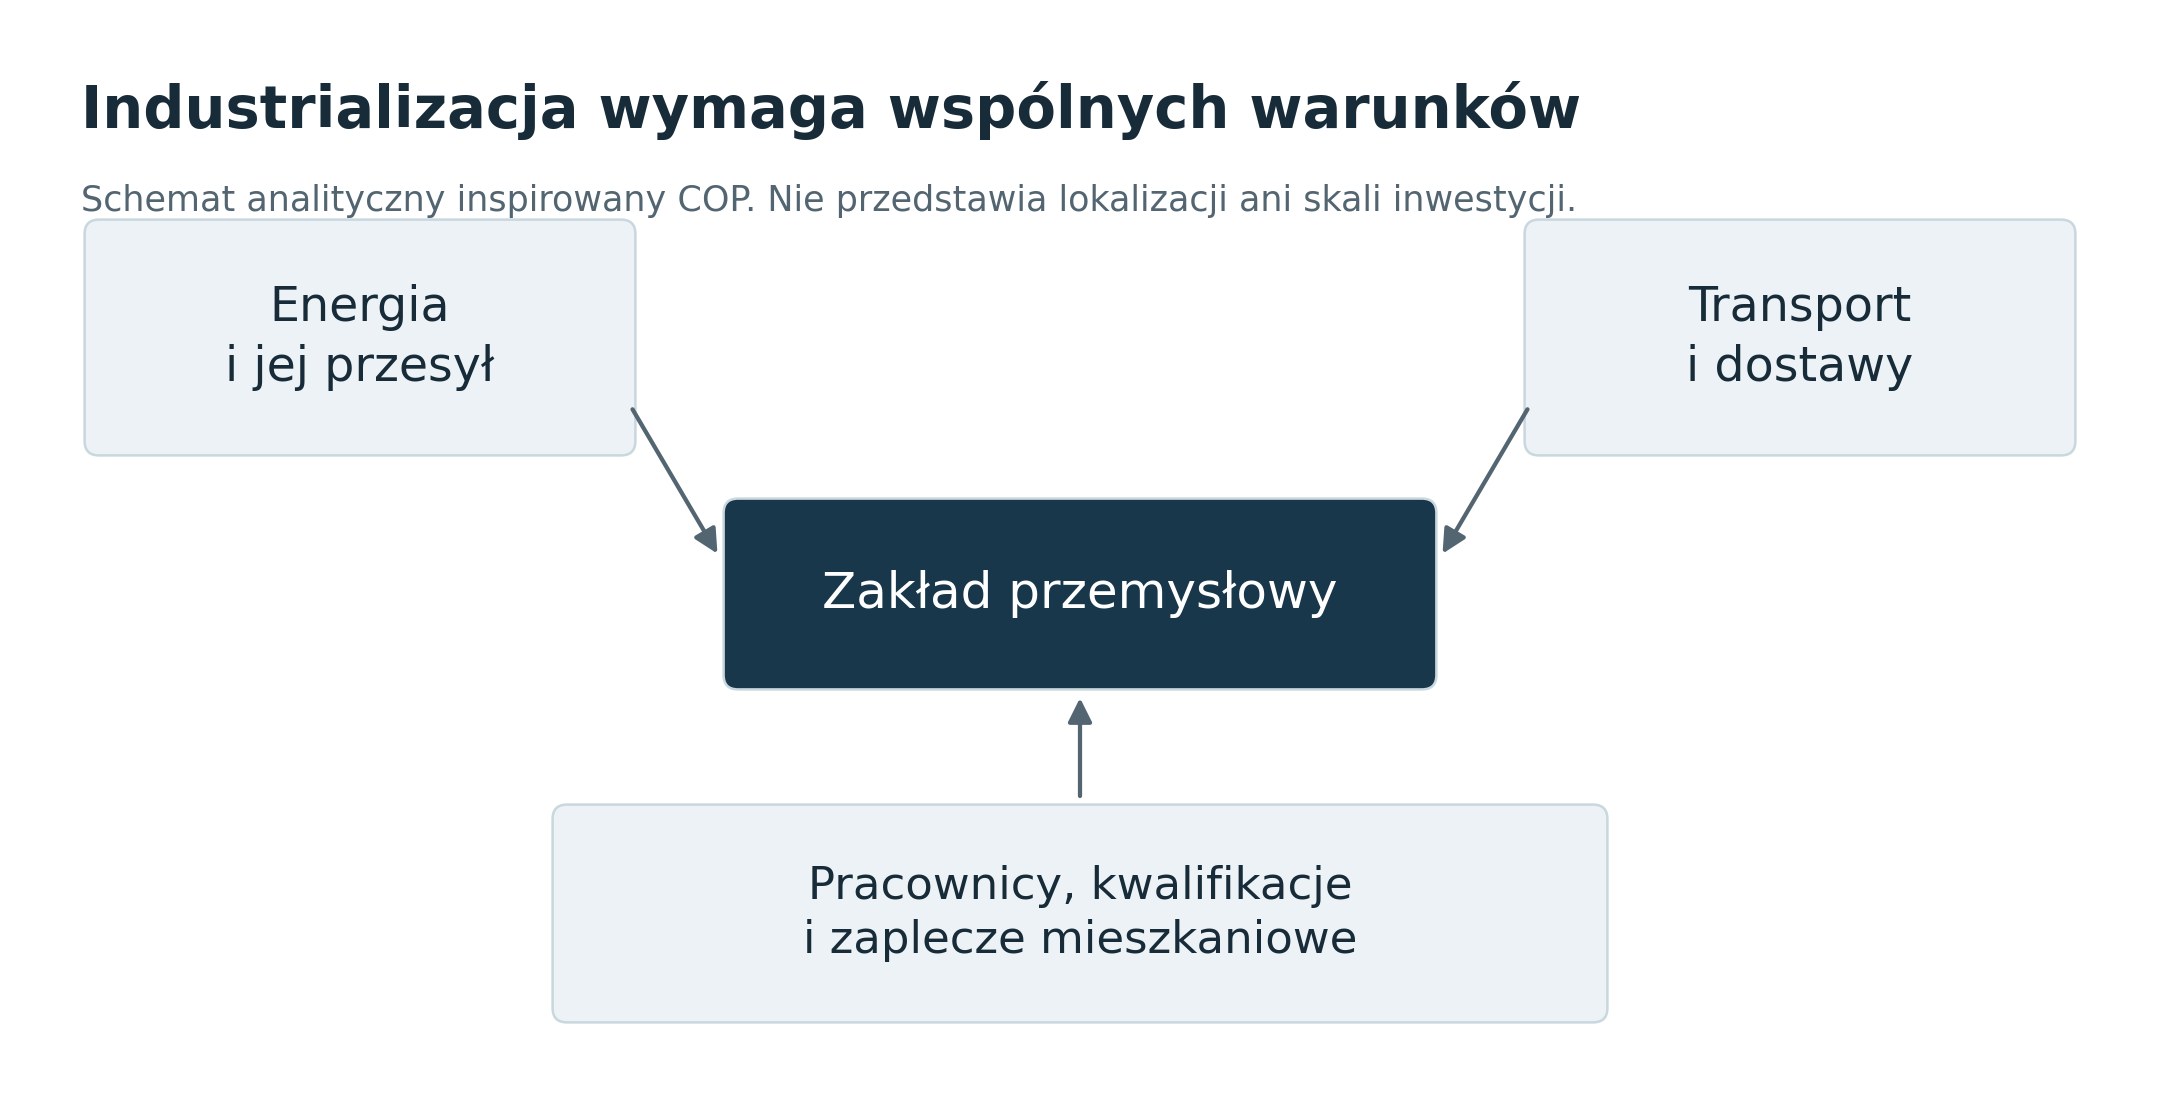
Z ekonomicznego punktu widzenia zasadniczy problem stanowiła komplementarność inwestycji. Sama fabryka nie wystarcza, jeśli nie ma energii, połączeń transportowych, dostawców i pracowników z odpowiednimi kwalifikacjami. Każdy z inwestorów może zwlekać, czekając na pozostałych. Program publiczny może pomóc zsynchronizować przedsięwzięcia, ale bierze na siebie ryzyko błędnego wyboru lokalizacji, technologii i skali. To analityczne wyjaśnienie logiki koordynacji, a nie dowód, że każda decyzja w ramach COP była optymalna.
Rozwój przemysłu zbrojeniowego ma dodatkową cechę: państwo ocenia nie tylko przychód ze sprzedaży, lecz również zdolność wytwarzania potrzebnego sprzętu w sytuacji zagrożenia. Takiej korzyści nie da się uczciwie sprowadzić do zwykłego bilansu jednej fabryki. Nie zwalnia to jednak z kontroli kosztów ani z pytania, czy alternatywny wydatek dawałby większą poprawę bezpieczeństwa.
Co rzeczywiście powstało
Dobrze udokumentowanym przykładem jest Stalowa Wola. Kolekcja Muzeum COP obejmuje materiały dotyczące Zakładów Południowych, elektrowni i nowego osiedla, kształtowanych w latach 1937–1939. Pokazuje to, że industrializacja oznaczała również budowę środowiska życia pracowników. W Mielcu historia zakładu potwierdza rozpoczęcie montażu samolotów PZL.37 Łoś w 1939 roku. Te przykłady dowodzą realizacji konkretnych inwestycji, lecz nie ukończenia wszystkich zamierzeń programu. [17][18]
| Ośrodek | Udokumentowany element | Czego nie dowodzi sam fakt budowy |
|---|---|---|
| Stalowa Wola | Zakłady Południowe i zaplecze energetyczne | Pełnego wykorzystania docelowych mocy przed wojną |
| Stalowa Wola | Osiedle związane z nowym ośrodkiem przemysłowym | Rozwiązania problemów mieszkaniowych w całym regionie |
| Mielec | Montaż samolotów PZL.37 Łoś w 1939 roku | Zrealizowania całego programu rozbudowy lotnictwa |
Źródła faktów: Muzeum COP i historia PZL Mielec [17][18]. Ostatnia kolumna zawiera uwagi metodologiczne.
Jak oceniać osiągnięcia i ograniczenia
Wybuch wojny w 1939 roku przerwał realizację programu. [16] Późniejszego znaczenia zakładów nie można w całości zaliczać na konto inwestycji przedwojennych: kolejne dekady przynosiły odbudowę, rozbudowę, nowe produkty i zmiany organizacyjne. Podobnie długotrwałe istnienie fabryki nie stanowi automatycznego dowodu, że jej pierwotna lokalizacja była najlepsza z możliwych. Jest dowodem ciągłości pewnego ośrodka przemysłowego, wymagającym dalszej interpretacji.
Rzetelny bilans powinien porównywać nakłady planowane z rzeczywiście poniesionymi, zatrudnienie docelowe z osiągniętym, a produkcję uruchomioną z samą budową hal. Bez jednolitego zakresu nie należy zestawiać liczb dotyczących całego planu inwestycyjnego, modernizacji armii i węższego obszaru COP. Z tego powodu w kompendium nie podano jednej zbiorczej kwoty „kosztu COP”: jej pozorna precyzja ukrywałaby niejednakowe definicje.
Trwały wkład Kwiatkowskiego można opisać jako próbę połączenia polityki przemysłowej, infrastruktury i celów strategicznych. Pozostaje otwarte pytanie o skalę korzyści, które pojawiłyby się przy dłuższym okresie realizacji. Tego scenariusza historia nie dostarczyła. Profesjonalna ocena powinna zachować uznanie dla wykonanego wysiłku bez przypisywania mu skutków, których nie można zaobserwować.
Dębica i Mościce pokazują różne etapy modernizacji
Historia Dębicy dokumentuje kilka odrębnych momentów: decyzję o fabryce w 1937 roku, rozpoczęcie zasadniczych prac budowlanych 26 lutego 1938 oraz wyprodukowanie pierwszej opony 30 marca 1939. [36] Ta sekwencja jest bardziej informacyjna niż pojedyncza data „powstania zakładu”. Pokazuje przejście od decyzji inwestycyjnej do realnego produktu, nie dowodzi jednak osiągnięcia pełnej wydajności od pierwszego dnia.
Mościce są z kolei przykładem inwestycji wcześniejszej niż COP. Według historii zakładów państwową fabrykę powołano w 1927 roku, budowę ukończono w 1929, a uroczyste otwarcie nastąpiło w 1930. Kwiatkowski został jej dyrektorem w 1931 roku. [37] Nie należy więc przypisywać całego dorobku przemysłowego kojarzonego z jego nazwiskiem programowi rozpoczętemu w 1937 roku.
| Przedsięwzięcie | Etap | Potwierdzony termin |
|---|---|---|
| Dębica | Decyzja o budowie | 1937 |
| Dębica | Zasadnicze prace budowlane | 26 lutego 1938 |
| Dębica | Pierwsza wyprodukowana opona | 30 marca 1939 |
| Mościce | Powołanie fabryki | 1927 |
| Mościce | Zakończenie budowy | 1929 |
| Mościce | Uroczyste otwarcie | 1930 |
Źródła: historie przedsiębiorstw [36][37]. Mościce uwzględniono jako inwestycję wcześniejszą niż program COP.
Podobna ostrożność dotyczy zatrudnienia. Liczba pracowników budowy, obsada uruchamianego zakładu i docelowa liczba miejsc pracy odpowiadają na różne pytania. Sumowanie ich mogłoby wielokrotnie policzyć ten sam efekt. Dla długiego okresu równie ważne są kwalifikacje, sieć dostawców i możliwość zmiany profilu produkcji; ich wartość wymaga jednak osobnego badania, a nie dopisania do kosztorysu intuicyjnej premii za modernizację.
Jak rolnicza była przedwojenna Polska
Tłem industrializacji była duża różnica struktury zawodowej miast i wsi. Tablica oparta na spisie z 1931 roku przypisywała rolnictwu 60,6% ludności kraju, wobec 19,3% górnictwu i przemysłowi. Na wsi udział rolnictwa wynosił 80,9%, a w miastach 7,0%. [43] Są to odsetki ludności czynnej i biernej zawodowo, czyli również osób pozostających na utrzymaniu, a nie udziały w samym zatrudnieniu lub w PKB.
| Dział | Polska w % | Miasta w % | Wieś w % |
|---|---|---|---|
| Rolnictwo | 60,6 | 7,0 | 80,9 |
| Górnictwo i przemysł | 19,3 | 43,2 | 10,4 |
| Handel i ubezpieczenia | 6,1 | 17,0 | 2,0 |
Źródło: tablica 20, s. 13 publikacji [43]. Ludność czynna i bierna zawodowo; bez wojska skoszarowanego. Podział na miasta i wieś według stanu administracyjnego z 1 stycznia 1933. Wybrane działy nie sumują się do 100%.
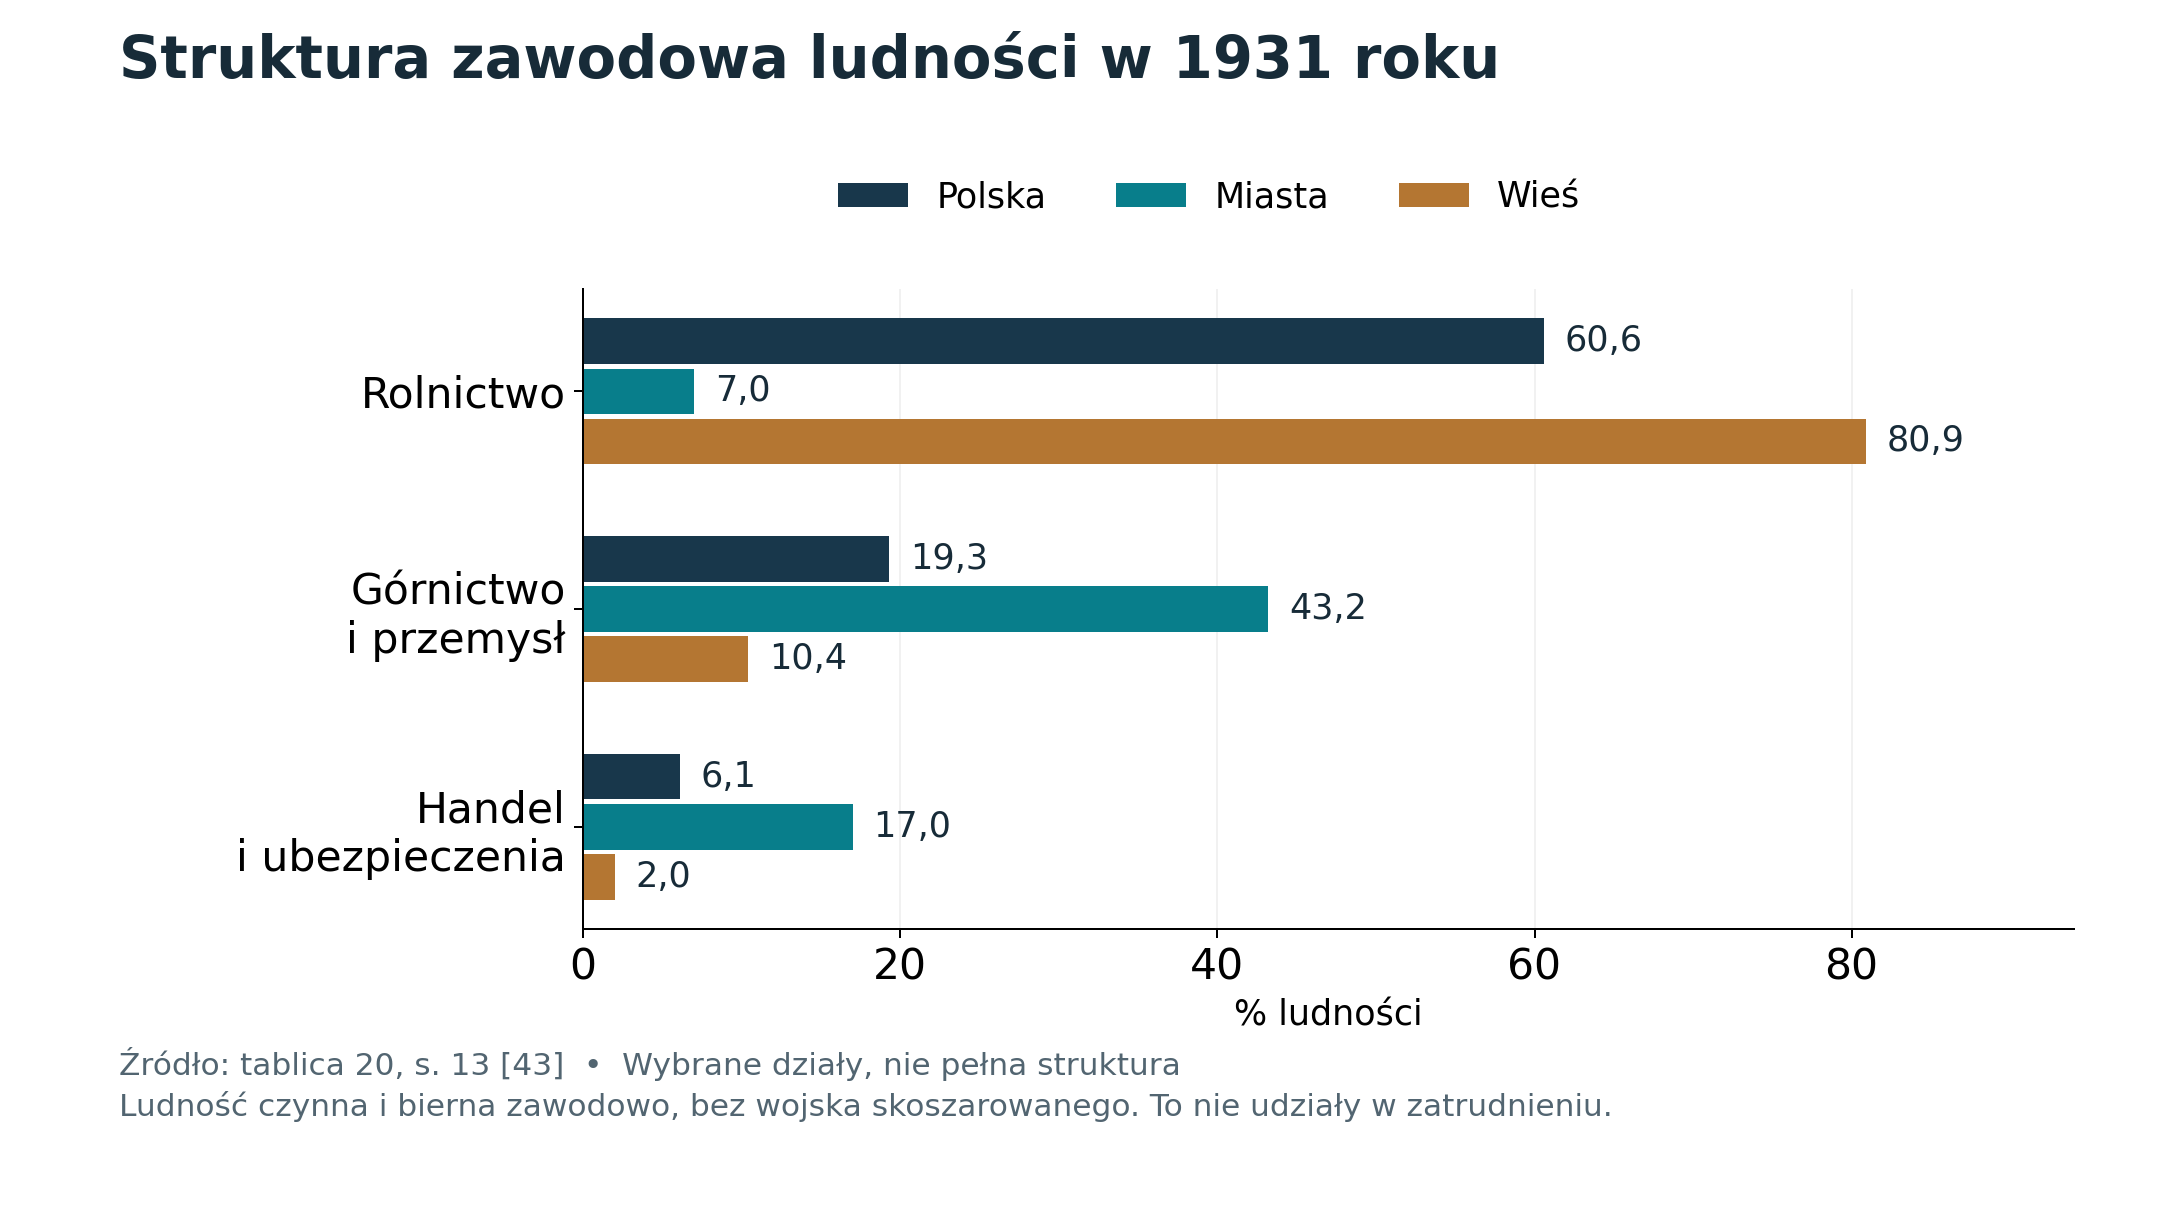
Dane pozwalają lepiej zrozumieć skalę zadania stojącego przed polityką przemysłową. Przeniesienie aktywności do nowych zakładów wymagało także mieszkań, kwalifikacji i transportu. Sama budowa fabryki nie wyznaczała tempa tych zmian. Jednocześnie przytoczone udziały dotyczą całego kraju, więc nie stanowią pomiaru struktury obszaru COP ani jego późniejszego oddziaływania.
Źródło wymaga uwagi bibliograficznej. Wykorzystana tablica znajduje się w Małym Roczniku Statystycznym Polski wrzesień 1939 — czerwiec 1941, wydanym w Londynie w 1941 roku; dostępny skan przedstawia polski przekład GUS z 1990 roku. [43] Rok obserwacji, rok pierwotnej publikacji i rok przekładu są tu trzema różnymi datami.
Gospodarka niedoboru i zmiany przed 1990 rokiem
Przejście od międzywojennych sporów o planowanie do transformacji wymaga wyjaśnienia mechanizmu gospodarki niedoboru. W tym rozdziale chodzi o wybrane zależności ekonomiczne i o udokumentowany etap liberalizacji, a nie o pełną historię gospodarczą PRL. Instytucje zmieniały się przez dekady; model teoretyczny Langego nie może służyć jako gotowy opis każdego z tych okresów.
Niedobór to więcej niż wysoka cena
Jeśli cena urzędowa jest utrzymywana poniżej poziomu, przy którym zapotrzebowanie zrównałoby się z dostępną podażą, część chętnych nie może kupić towaru. Dostęp zaczyna zależeć także od kolejki, przydziału albo czasu poświęconego na poszukiwania. To ogólny mechanizm ekonomiczny: cena na etykiecie nie obejmuje wszystkich kosztów zdobycia dobra. Nie wyznacza on jeszcze liczbowej skali niedoborów w konkretnym roku.
Dlatego wzrost dostępności towarów i spadek realnego dochodu mogą wystąpić jednocześnie. Po zmianie zasad ustalania cen sklep może mieć pełniejsze półki, a część rodzin mniejszą zdolność do zakupów. Te obserwacje dotyczą różnych wymiarów dobrobytu. Ocena transformacji powinna uwzględniać zarówno możliwość nabycia towaru, jak i obciążenie, jakie zakup stanowi dla budżetu rodziny.
Miękkie ograniczenie budżetowe
Kornai, Maskin i Roland wyjaśniają, że problem miękkiego ograniczenia budżetowego wiąże się z oczekiwaniem pomocy dla organizacji ponoszącej straty. Przekonanie, że niedobór finansowania zostanie pokryty, wpływa na decyzje podejmowane wcześniej. Zjawisko nie jest ograniczone do własności państwowej; może występować także w gospodarce rynkowej. [33]
Z tego punktu widzenia sama strata przedsiębiorstwa nie jest wystarczającą diagnozą. Trzeba sprawdzić, czy kierownictwo mogło oczekiwać ratunku i jak to oczekiwanie zmieniało wybór inwestycji, koszty oraz rozliczenia z wierzycielami. Podobnie dotacja nie jest automatycznie dowodem miękkiego ograniczenia: istotne są jej reguły i możliwość przerwania wsparcia. [33]
Praktycznym wyzwaniem reformy jest wiarygodność reguły finansowej. Zapowiedź zakończenia pomocy może być mało przekonująca, jeżeli upadłość dużego zakładu grozi nagłym bezrobociem i stratami dostawców. Ochrona zatrudnienia, restrukturyzacja i dyscyplina płatnicza mogą zatem wchodzić w konflikt. To rama analityczna pozwalająca stawiać pytania o konkretne reformy, bez zakładania, że istnieje jedno rozwiązanie dla każdego przedsiębiorstwa.
Ustawa z 1988 roku poprzedzała plan Balcerowicza
Ustawa z 23 grudnia 1988 roku o działalności gospodarczej, potocznie nazywana ustawą Wilczka, weszła w życie 1 stycznia 1989 roku. Jej art. 1 ustanawiał zasadę swobody podejmowania działalności na równych prawach, z zachowaniem warunków prawnych. Art. 4 dopuszczał działania niezabronione, a art. 5 pozwalał zatrudniać pracowników bez limitu liczby i bez pośrednictwa organów zatrudnienia. [32]
Była to daleko idąca zmiana ram prowadzenia firmy, ale nie usunięcie wszystkich wymogów. Ustawa zachowywała między innymi obowiązki dotyczące bezpieczeństwa, kwalifikacji, ewidencji i koncesji. Z jej tekstu nie wynika, że każdy rodzaj działalności można było rozpocząć bez warunków. [32]
Sekwencja ma znaczenie dla interpretacji: poszerzenie swobody przedsiębiorczości poprzedzało zasadniczą stabilizację z 1990 roku. Rozwój sektora prywatnego i opanowanie inflacji są odrębnymi procesami, choć mogą się wzajemnie wspierać. Nie należy przypisywać całego początku zmian rynkowych jednej dacie ani jednemu politykowi.
Plan Balcerowicza i przejście do gospodarki rynkowej
Nazwa „plan Balcerowicza” oznacza program stabilizacji i przebudowy gospodarki przygotowany przez zespół kierowany przez Leszka Balcerowicza w rządzie Tadeusza Mazowieckiego. Jego zasadnicza faza rozpoczęła się 1 stycznia 1990 roku. Nie był jedną ustawą ani jednorazową prywatyzacją całej gospodarki. Obejmował współdziałające zmiany finansów publicznych, pieniądza, kursu walutowego, cen i reguł funkcjonowania przedsiębiorstw. [19]
Dwa zadania wykonywane jednocześnie
Stabilizacja miała ograniczyć inflację i przywrócić możliwość zawierania umów w pieniądzu o bardziej przewidywalnej wartości. Transformacja miała zmienić sposób koordynowania produkcji i rozdziału zasobów. Oba zadania są powiązane, ale różne: można obniżać inflację bez pełnej zmiany ustroju gospodarczego, a liberalizacja cen sama w sobie nie zapewnia trwałej stabilności.
Program łączył ograniczenie dotacji i dyscyplinę finansową z uwalnianiem wielu cen, otwieraniem handlu oraz zmianami w systemie finansowym. Stały kurs wobec dolara miał działać jako kotwica nominalna. Znaczenie miała też polityka ograniczania wzrostu wynagrodzeń. Analiza Lane’a z 1991 roku opisuje zarówno szybkie zmniejszenie miesięcznego tempa inflacji po początkowym skoku, jak i głęboki spadek produkcji oraz utrzymywanie się inflacji. [19]
| Obszar | Mechanizm | Możliwy koszt dostosowania |
|---|---|---|
| Budżet i dotacje | Ograniczenie nierównowagi finansowej | Pogorszenie sytuacji podmiotów zależnych od dopłat |
| Ceny i handel | Większa rola cen rynkowych i konkurencji | Skok cen względnych i utrata części dotychczasowych rynków |
| Kurs walutowy | Kotwica nominalna | Przy trwającej inflacji zmiana realnej konkurencyjności |
| Wynagrodzenia | Podatek od przekroczenia norm wzrostu | Ograniczenie dostosowania płac nominalnych |
| Kredyt | Zmiana preferencji i warunków oprocentowania | Wzrost obciążeń części kredytobiorców |
Charakterystyka na podstawie [19][21][22][23]. Ostatnia kolumna opisuje kanały oddziaływania, nie jednakowy skutek dla wszystkich podmiotów.
Co wynika z ustaw
Ustawa z 27 grudnia 1989 roku regulowała opodatkowanie wzrostu wynagrodzeń przekraczającego określone normy. Potoczne określenie „popiwek” nie powinno prowadzić do wniosku, że państwo w identyczny sposób zamroziło każdą płacę: ustawa miała określony zakres podmiotowy, wyłączenia i reguły obliczania podstawy podatku. [22]
Ustawa z 28 grudnia 1989 roku o uporządkowaniu stosunków kredytowych uchylała wskazane obowiązki i postanowienia zapewniające preferencje kredytowe, przewidując między innymi zmienną stopę oprocentowania w określonych sytuacjach. Pokazuje to, że transformacja działała również przez istniejące zobowiązania. Dla przedsiębiorstwa ważny był nie tylko nowy popyt na jego produkt, lecz także koszt obsługi długu. [23]
Kurs jako kotwica
Od początku 1990 roku kurs wynosił 9 500 ówczesnych złotych za dolara. Związanie waluty z dolarem nie było rozwiązaniem niezmiennym: w maju 1991 nastąpiła dewaluacja i przejście do powiązania z koszykiem walut, a w październiku do systemu stopniowego obniżania kursu centralnego. [21] Nie należy więc opisywać całej transformacji jako wieloletniego utrzymywania jednego kursu.
Mechanizm kotwicy pomaga zrozumieć podstawowy kompromis. Stabilny kurs może ograniczać niepewność oraz tempo wzrostu cen towarów podlegających wymianie zagranicznej. Jeżeli jednak ceny krajowe nadal rosną szybciej niż zagraniczne, pozycja konkurencyjna firm zmienia się mimo nieruchomego kursu nominalnego. To rozróżnienie między kursem nominalnym a realnym jest konieczne przy ocenie skutków stabilizacji.
Wyniki gospodarcze i koszty społeczne
Średnioroczna inflacja CPI wyniosła 585,8% w 1990 roku i 70,3% w 1991 roku; w 1995 roku nadal było to 27,8%. Są to zmiany przeciętnego poziomu cen wobec poprzedniego roku, nie tempo grudzień do grudnia. Sam bardzo wysoki wynik za 1990 nie przeczy obniżaniu miesięcznej inflacji w jego trakcie, ponieważ roczna średnia obejmuje skutki wcześniejszych i początkowych wzrostów cen. [24]
Według historycznej publikacji MFW z 1994 roku realny PKB zmniejszył się o 11,6% w 1990 i 7,6% w 1991 roku, po czym wzrósł o 1,5% w 1992 i 4,0% w 1993 roku. To oszacowania z konkretnego wydania, nie deklaracja, że tak samo wygląda każda późniejsza rekonstrukcja statystyczna. MFW zwracał uwagę na szok cenowy, spadek realnych płac i osłabienie popytu. [20]
Stopa bezrobocia rejestrowanego na koniec grudnia wzrosła z 6,5% w 1990 do 16,4% w 1993 roku. W grudniu 1995 wynosiła 14,9%. [25] Liczby te pokazują skalę problemu społecznego, ale nie mierzą wszystkich jego wymiarów. Nie opisują długości pozostawania bez pracy, utraty kwalifikacji ani sytuacji konkretnego regionu. Spadek stopy bezrobocia także nie mówi samodzielnie, czy ludzie znaleźli zatrudnienie, wycofali się z rynku pracy czy zmienili status rejestracyjny.
Dlaczego prosta ocena przyczynowa nie wystarcza
W transformacji nakładały się zmiany krajowej polityki, odziedziczona struktura produkcji i szoki zewnętrzne. Raport MFW z 1997 roku wskazuje na znaczenie załamania wymiany w ramach RWPG dla przedłużenia recesji w 1991 roku. [21] Rozdzielenie tych wpływów wymaga więcej niż porównania dwóch rocznych wskaźników. Trzeba także uwzględniać zmiany zasięgu pomiaru, rozwoju prywatnych usług i sposobu wyceny produkcji.
Spór o tempo reform jest w istocie sporem o alternatywną ścieżkę: czy wolniejsze dostosowanie ograniczyłoby koszty społeczne, czy przedłużyłoby inflację i problemy przedsiębiorstw. Nie da się tej alternatywy bezpośrednio obejrzeć, ponieważ Polska przeszła jedną rzeczywistą trajektorię. Uzasadniona krytyka musi wskazać mechanizm i dostępne wówczas możliwości; uzasadniona obrona musi uwzględnić straty ponoszone przez ludzi i regiony. Sam późniejszy wzrost nie unieważnia tych strat, a recesja pierwszych lat nie opisuje całego długiego okresu transformacji.
Najbezpieczniejszy wniosek jest konkretny: stabilizacji towarzyszyły głębokie dostosowania produkcji i zatrudnienia, a tworzenie instytucji gospodarki rynkowej trwało dłużej niż pierwszy pakiet decyzji. Ocena programu zależy również od tego, czy badamy inflację, efektywność przedsiębiorstw, nierówności, zatrudnienie czy zdolność do długofalowego wzrostu. Właściwe pytanie badawcze powinno wskazywać miernik i horyzont czasu.
Prywatyzacja miała własny kalendarz i procedury
Ustawa z 13 lipca 1990 roku o prywatyzacji przedsiębiorstw państwowych stanowiła odrębny element przebudowy instytucjonalnej. Przewidywała udostępnianie osobom trzecim akcji lub udziałów w spółkach powstałych z przedsiębiorstw państwowych, a także udostępnianie mienia lub sprzedaż przedsiębiorstwa. Przekształcenie przedsiębiorstwa w spółkę z wyłącznym udziałem Skarbu Państwa nie było jeszcze tym samym co przekazanie własności prywatnym inwestorom. [39]
To rozróżnienie porządkuje ocenę programu: liberalizacja cen, stabilizacja pieniądza, dopuszczenie nowej firmy i zmiana właściciela istniejącego przedsiębiorstwa są różnymi operacjami. Każda ma inne tempo i wymaga innych kompetencji państwa. Spór o wycenę majątku nie jest tożsamy ze sporem o miesięczną inflację, choć oba dotyczą transformacji.
| Akt | Główny przedmiot | Czego z nim nie utożsamiać |
|---|---|---|
| 23 grudnia 1988 [32] | Swoboda podejmowania działalności | Pełnej stabilizacji cen i waluty |
| 27–28 grudnia 1989 [22][23] | Wybrane reguły płacowe i kredytowe stabilizacji | Natychmiastowej prywatyzacji całej gospodarki |
| 13 lipca 1990 [39] | Procedury prywatyzacji przedsiębiorstw państwowych | Samego powstania prywatnej działalności gospodarczej |
Zestawienie wybranych ustaw, a nie kompletna lista aktów transformacyjnych.
Zadłużenie zagraniczne i warunki transformacji
Transformacja zmieniała gospodarkę obciążoną zobowiązaniami zagranicznymi. Według raportu GAO zadłużenie Polski w walutach wymienialnych na koniec 1990 roku wynosiło około 44 mld USD. [47] Spłata długu wymagała dostępu do walut, dlatego obok krajowych reform cen, płac i przedsiębiorstw znaczenie miały negocjacje z wierzycielami. Stabilizacja i restrukturyzacja zadłużenia miały własne kalendarze, choć były ze sobą powiązane.
Klub Paryski i Klub Londyński
Klub Paryski skupiał wierzycieli oficjalnych, przede wszystkim państwa. Oficjalna karta porozumienia z Polską podaje datę 21 kwietnia 1991 roku i kwotę 29 871 mln USD objętą uzgodnionym traktowaniem długu. [44] To zakres porozumienia, a nie informacja, że całą tę sumę anulowano. Wierzyciele bankowi negocjowali odrębnie; raport GAO odnotowuje porozumienie z Klubem Londyńskim w październiku 1994 roku. [47]
| Element | Klub Paryski | Klub Londyński |
|---|---|---|
| Rodzaj wierzycieli | Oficjalni wierzyciele bilateralni | Banki komercyjne |
| Termin wskazany w źródle | 21 kwietnia 1991 | Październik 1994 |
| Przedmiot | Dług objęty porozumieniem z wierzycielami oficjalnymi | Zobowiązania wobec wierzycieli bankowych |
| Podstawa w opracowaniu | Karta porozumienia i historia MFW [44][45] | Raport GAO [47] |
Tabela rozdziela grupy wierzycieli i terminy. Nie porównuje procentów redukcji obliczanych na różnych podstawach.
Historia MFW opisuje porozumienie paryskie jako redukcję o 50% wartości bieżącej netto odpowiedniego długu, przeprowadzaną w dwóch etapach: 30% i dodatkowe 20% pierwotnej wartości, przy warunkach powiązanych z programem Funduszu. [45] Nie należy odczytywać tego jako dwóch kolejnych obniżek o 30% i 20% liczonej za każdym razem od pozostałej kwoty. Taki rachunek dałby inny wynik.
Nominał długu i wartość przyszłych spłat
Wartość nominalna mówi, ile jednostek waluty zapisano jako zobowiązanie. Wartość bieżąca uwzględnia także terminy i wielkości przyszłych płatności oraz przyjętą stopę dyskontową. Dla jednego świadczenia C płatnego za t okresów przy stopie r rachunek wygląda następująco. Dla wielu płatności sumuje się wartości obliczone dla poszczególnych terminów.
Dlatego obniżenie oprocentowania lub przesunięcie terminów może zmniejszyć bieżącą wartość obciążenia, nawet jeśli sam nominał kapitału nie spada o taki sam procent. To ogólne objaśnienie rachunku dyskontowego, nie odtworzenie warunków wszystkich polskich umów bilateralnych. Dla oceny konkretnego porozumienia trzeba znać również waluty, harmonogram, zasady naliczania odsetek i przyjętą metodę wyceny.
Co zmieniała restrukturyzacja
Zmniejszenie wymaganych płatności może ograniczyć presję na dostępne zasoby walutowe, a uporządkowanie relacji z wierzycielami ułatwić kolejne operacje finansowe. Nie jest to jednak to samo co automatyczny wzrost produktywności przedsiębiorstw. Reformy krajowe określają sposób wykorzystania zasobów, a porozumienie z wierzycielami zmienia jedno z ograniczeń finansowych.
Z tego powodu wyników transformacji nie można przypisać wyłącznie pakietowi decyzji z początku 1990 roku. W rzetelnej ocenie trzeba uwzględnić również późniejszą restrukturyzację zadłużenia. Samo współwystępowanie wzrostu gospodarczego i redukcji obciążeń nie wystarcza jednak do oszacowania, jaka część wzrostu była skutkiem konkretnego porozumienia.
Społeczne skutki transformacji i ich pomiar
Koszty społeczne transformacji obejmują więcej niż recesję mierzoną PKB. Utrata pracy, zmiana relacji płac, niepewność dochodów i dostęp do dóbr wpływają na gospodarstwa domowe w różny sposób. Aby nadać tej analizie treść empiryczną, trzeba ustalić jednostkę obserwacji: pracownika, rodzinę, przedsiębiorstwo czy region. Nie można swobodnie przenosić wniosku z jednej jednostki na wszystkie pozostałe.
Wynagrodzenie pracownika i dochód rodziny
W badaniu Keane’a i Prasada wykorzystującym mikrodane budżetów gospodarstw domowych nierówności zarobków rosły wyraźnie w latach 1990–1997. Wynik dla dochodów i konsumpcji był inny: po krótkim wzroście w 1989 roku nierówności obniżyły się w latach 1990–1992 poniżej poziomu sprzed transformacji, a następnie stopniowo rosły. Autorzy wskazują na rolę transferów społecznych, w tym emerytur, w łagodzeniu nierówności i ubóstwa. To wniosek konkretnego badania, oparty na jego danych i definicjach. [38]
Rozbieżność jest ekonomicznie zrozumiała. Dochód gospodarstwa może łączyć zarobki kilku osób, emeryturę, świadczenia i wpływy z innych źródeł. Większe zróżnicowanie płac nie przekłada się więc mechanicznie na identyczną zmianę nierówności dochodowych rodzin. Trzeba też uwzględnić podatki, liczbę domowników i ich potrzeby. Samo wynagrodzenie przeciętnego zatrudnionego pomija osoby, które straciły zatrudnienie.
Ubóstwo i nierówność odpowiadają na różne pytania
Nierówność opisuje rozkład zasobów między ludźmi; ubóstwo odnosi sytuację osób lub rodzin do określonego progu. Jeśli dochody wszystkich spadną w tej samej proporcji, względna nierówność może się nie zmienić, a liczba osób poniżej stałego realnego progu ubóstwa może wzrosnąć. To konsekwencja definicji, nie empiryczny opis jednej konkretnej reformy.
Próg względny, na przykład związany z medianą dochodu, zachowuje się inaczej niż próg mający stałą siłę nabywczą. Zestawienie stóp ubóstwa bez podania definicji może zatem pozornie przeczyć innemu zestawieniu. Także wskaźnik Giniego wymaga określenia, czy dotyczy zarobków, dochodu przed podatkami, dochodu do dyspozycji czy wydatków konsumpcyjnych.
| Miara | Co pokazuje | Główne ograniczenie |
|---|---|---|
| Nierówność zarobków | Zróżnicowanie dochodów z pracy w badanej grupie | Może pomijać osoby bez pracy i transfery |
| Dochód do dyspozycji | Zasoby gospodarstwa po podatkach i z transferami | Wymaga uwzględnienia wielkości gospodarstwa |
| Konsumpcja | Wydatki lub spożycie gospodarstwa | Zależy także od oszczędności i kredytu |
| Ubóstwo | Sytuację względem przyjętego progu | Wynik zmienia się wraz z definicją progu |
| Bezrobocie rejestrowane | Administracyjnie zarejestrowany brak pracy | Nie obejmuje całej bierności i niepewności zatrudnienia |
Autorskie zestawienie metodologiczne; nie zawiera dodatkowych danych o skali poszczególnych zjawisk.
Co można powiedzieć o roli osłon społecznych
Keane i Prasad interpretują transfery również w kategoriach ekonomii politycznej: ograniczanie strat części społeczeństwa mogło zmniejszać opór wobec zmian. [38] Nie jest to eksperymentalny dowód, że każda dodatkowa złotówka transferu zwiększa wzrost. Do oceny konkretnego instrumentu potrzebne są informacje o adresatach, finansowaniu, wpływie na aktywność zawodową i o alternatywnych sposobach pomocy.
Ocena historyczna powinna również rozróżniać straty przejściowe i utrwalone. Kilka miesięcy niższego dochodu oraz wieloletnie wyłączenie z rynku pracy nie są tym samym doświadczeniem, nawet gdy w jednym roku prowadzą do podobnego spadku dochodu. Przedstawione serie krajowe nie pozwalają rozdzielić tych trajektorii ani oszacować sytuacji każdej miejscowości. Pokazanie tej granicy jest uczciwsze niż dopisywanie niezweryfikowanych regionalnych procentów.
Nierówności dochodowe w konkretnym badaniu
Keane i Prasad podają w preferowanych oszacowaniach współczynnik Giniego równy 0,256 w 1988 roku, 0,230 w 1992 i 0,276 w 1997. Wartości dotyczą dochodu ekwiwalentnego według skali FS, opartej na udziale wydatków na żywność. [38] Skala uwzględnia skład gospodarstwa i korzyści ze wspólnego zamieszkiwania; nie jest prostym dzieleniem dochodu przez liczbę osób.
| Rok | Współczynnik Giniego | Charakter obserwacji |
|---|---|---|
| 1988 | 0,256 | Przed zasadniczą transformacją |
| 1992 | 0,230 | Wczesny okres transformacji |
| 1997 | 0,276 | Późniejszy punkt porównania |
Źródło: Keane i Prasad [38], tablice 2–3, dochód ekwiwalentny według skali FS. Gini w skali 0–1; nie jest to aktualny jednolity szereg GUS.
Autorzy korygują między innymi skutki przejścia w 1993 roku z kwartalnego na miesięczny pomiar budżetów gospodarstw. Miesięczny dochód może silniej się wahać, więc sama zmiana pomiaru może podnieść obserwowane zróżnicowanie. [38] Zestawiając wyniki różnych badań, trzeba zatem sprawdzić definicję dochodu, jednostkę obserwacji i okres pomiaru.
Denominacja złotego w 1995 roku
Od 1 stycznia 1995 roku nowy złoty odpowiadał 10 000 starych złotych. Podstawą była ustawa z 7 lipca 1994 roku, która określała operację jako ekwiwalentną. Nowa jednostka nadal nosiła nazwę złoty i dzieliła się na 100 groszy. Chodziło o uproszczenie rozliczeń po okresie, w którym wysokie nominalne kwoty utrudniały codzienne posługiwanie się pieniądzem. [26]
Mniej zer nie oznacza większego majątku
Jeżeli tę samą proporcję stosuje się do ceny, wynagrodzenia, oszczędności i długu, ich wzajemne relacje zasadniczo się nie zmieniają. Podzielenie licznika i mianownika przez tę samą liczbę nie zwiększa ilości dóbr, którą można kupić. Ustawa obejmowała przeliczeniem prawa majątkowe, należności i zobowiązania, w tym wynagrodzenia oraz depozyty. Przewidywała również zasady zaokrągleń, dlatego równoważność należy rozumieć wraz z dokładnością do najmniejszej jednostki rozliczeniowej. [26]
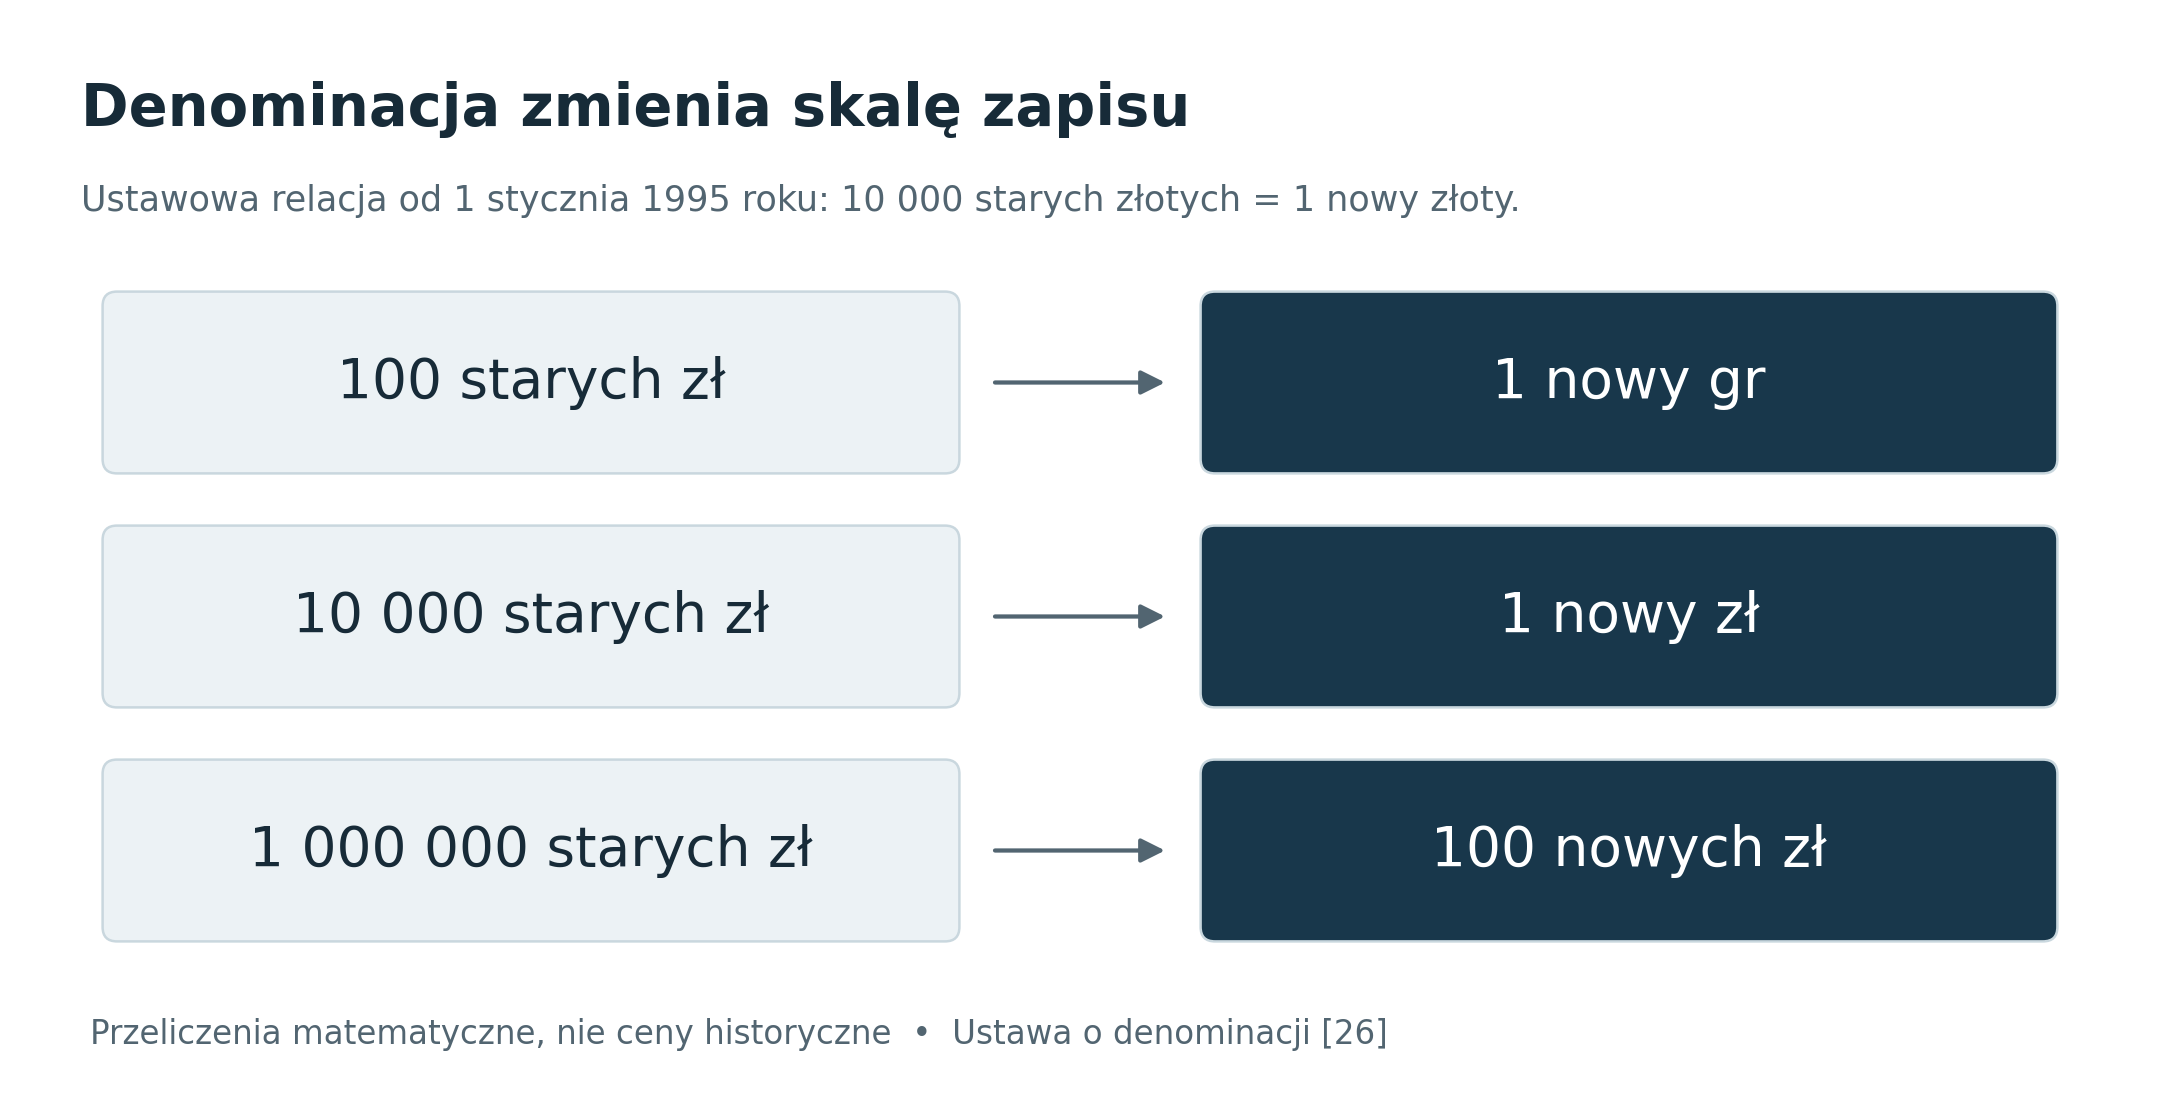
Denominacja różni się od dewaluacji. Dewaluacja oznacza administracyjne obniżenie zewnętrznej wartości waluty w systemie kursu ustalanego. Denominacja zmienia jednostkę zapisu. Jeżeli również kurs zagranicznej waluty zostaje przeliczony w tej samej proporcji, samo skrócenie liczby zer nie poprawia siły nabywczej wobec zagranicy. Rozróżnienie to ma znaczenie także przy odczytywaniu dawnych zestawień kursów.
Wymiana była procesem
Stare i nowe znaki pieniężne współistniały w latach 1995–1996. Od 1 stycznia 1997 stare złote przestały być prawnym środkiem płatniczym, lecz możliwość ich wymiany w wyznaczonych bankach utrzymano do 31 grudnia 2010 roku. To terminy historyczne: opis nie oznacza, że taka wymiana jest nadal dostępna. [26]
| Termin | Wydarzenie |
|---|---|
| 7 lipca 1994 | Uchwalenie ustawy o denominacji |
| 1 stycznia 1995 | Początek obowiązywania nowej jednostki |
| 1995–1996 | Równoległy obieg starych i nowych pieniędzy oraz podwójne ceny detaliczne |
| 1 stycznia 1997 | Stare złote tracą status prawnego środka płatniczego |
| 31 grudnia 2010 | Koniec ustawowego okresu wymiany starych znaków pieniężnych |
Źródło: ustawa o denominacji, w szczególności art. 1–4 [26].
Operacja wymagała przygotowania banków, obsługi gotówki, systemów księgowych i kampanii informacyjnej. [28] Nie wszystkie nowe nominały banknotów weszły do obiegu jednocześnie. W pierwszym etapie były to 10, 20 i 50 zł, natomiast 100 i 200 zł wprowadzono 1 czerwca 1995 roku. Taki podział opisuje opracowanie NBP, odwołujące się do zarządzeń prezesa banku. [27]
Co denominacja mówi o stabilizacji
Zmiana skali pieniądza jest najbardziej użyteczna wtedy, gdy nowe wielkości nie zostają szybko ponownie powiększone przez inflację. Nie jest jednak samodzielnym narzędziem jej wygaszania. W 1995 roku średnioroczny wzrost CPI wyniósł 27,8%, więc określenie tego momentu jako pełnej stabilności cen byłoby mylące. [24] Zasadne jest mówienie o istotnym postępie w ograniczaniu inflacji i o uporządkowaniu rozliczeń.
Dla czytelnika źródeł historycznych najważniejsza jest kontrola jednostek. Kwoty sprzed i po 1995 roku można najpierw ujednolicić nominalnie przelicznikiem 10 000 do 1. To dopiero pierwszy krok. Aby porównać siłę nabywczą w odległych latach, trzeba dodatkowo uwzględnić zmianę cen, a czasem także zmianę koszyka konsumpcji. Sam przelicznik denominacji nie jest wskaźnikiem inflacji i nie pozwala ustalić dzisiejszej wartości dawnego wynagrodzenia.
Reforma pieniężna 1950 i denominacja 1995
Wymiana banknotów może być neutralną zmianą jednostki albo operacją zmieniającą relacje majątkowe. Porównanie 1950 i 1995 roku pozwala zobaczyć różnicę bez odwoływania się do ocen propagandowych. Rozstrzygające są zasady przeliczenia poszczególnych kategorii kwot oraz czas pozostawiony na wymianę.
W 1950 roku stosowano różne przeliczniki
Ustawa z 28 października 1950 roku przewidywała wymianę banknotów od 30 października do 8 listopada w relacji 100 dotychczasowych złotych za 1 nowego złotego. Rozporządzenie z tego samego dnia ustanawiało relację 100 do 3 między innymi dla zobowiązań ze stosunku pracy i wkładów oszczędnościowych w instytucjach bankowych. [34][35]
Nie wszystkie rachunki bankowe podlegały jednak jednej zasadzie. Dla wskazanych w § 4 rachunków bieżących, czekowych i innych, z wyłączeniem rachunków jednostek gospodarki uspołecznionej, zastosowano progi zależne od salda. Z tego powodu zdanie „wszystkie pieniądze w bankach wymieniono 100 do 3” jest zbyt szerokie. Wkład oszczędnościowy i inny rachunek bankowy wymagały odrębnego sprawdzenia. [35]
| Element | 1950 | 1995 |
|---|---|---|
| Gotówka | 100 starych = 1 nowy | 10 000 starych = 1 nowy |
| Wynagrodzenia i zobowiązania | Zróżnicowane zasady; zobowiązania z pracy 100 do 3 | Wspólna relacja 10 000 do 1 |
| Środki w bankach | Różne kategorie i reguły, w tym progi dla części rachunków | Ustawowe przeliczenie w relacji 10 000 do 1 |
| Termin wymiany starych znaków | 30 października–8 listopada 1950 według ustawy | Możliwość wymiany do 31 grudnia 2010 |
| Istota porównania | Niejednakowe przeliczenie różnych kategorii pieniężnych | Ekwiwalentna zmiana jednostki z regułami zaokrągleń |
Źródła: akty prawne [26][34][35]. Tabela nie zastępuje analizy wyjątków w przepisach z 1950 roku.
Skutek różnicy można policzyć
Rozważmy wyłącznie rachunek proporcji, bez przypisywania kwot historycznej rodzinie. Gotówka przeliczana współczynnikiem 1/100 zachowywała jedną trzecią swojej wcześniejszej relacji do zobowiązania płacowego przeliczonego współczynnikiem 3/100. Ubytek tej relacji wynosił dwie trzecie, czyli około 66,7%. Nie jest to oszacowanie straty całego majątku każdego obywatela; rezultat dotyczy wskazanej pary kategorii i wynika z przeliczników. [34][35]
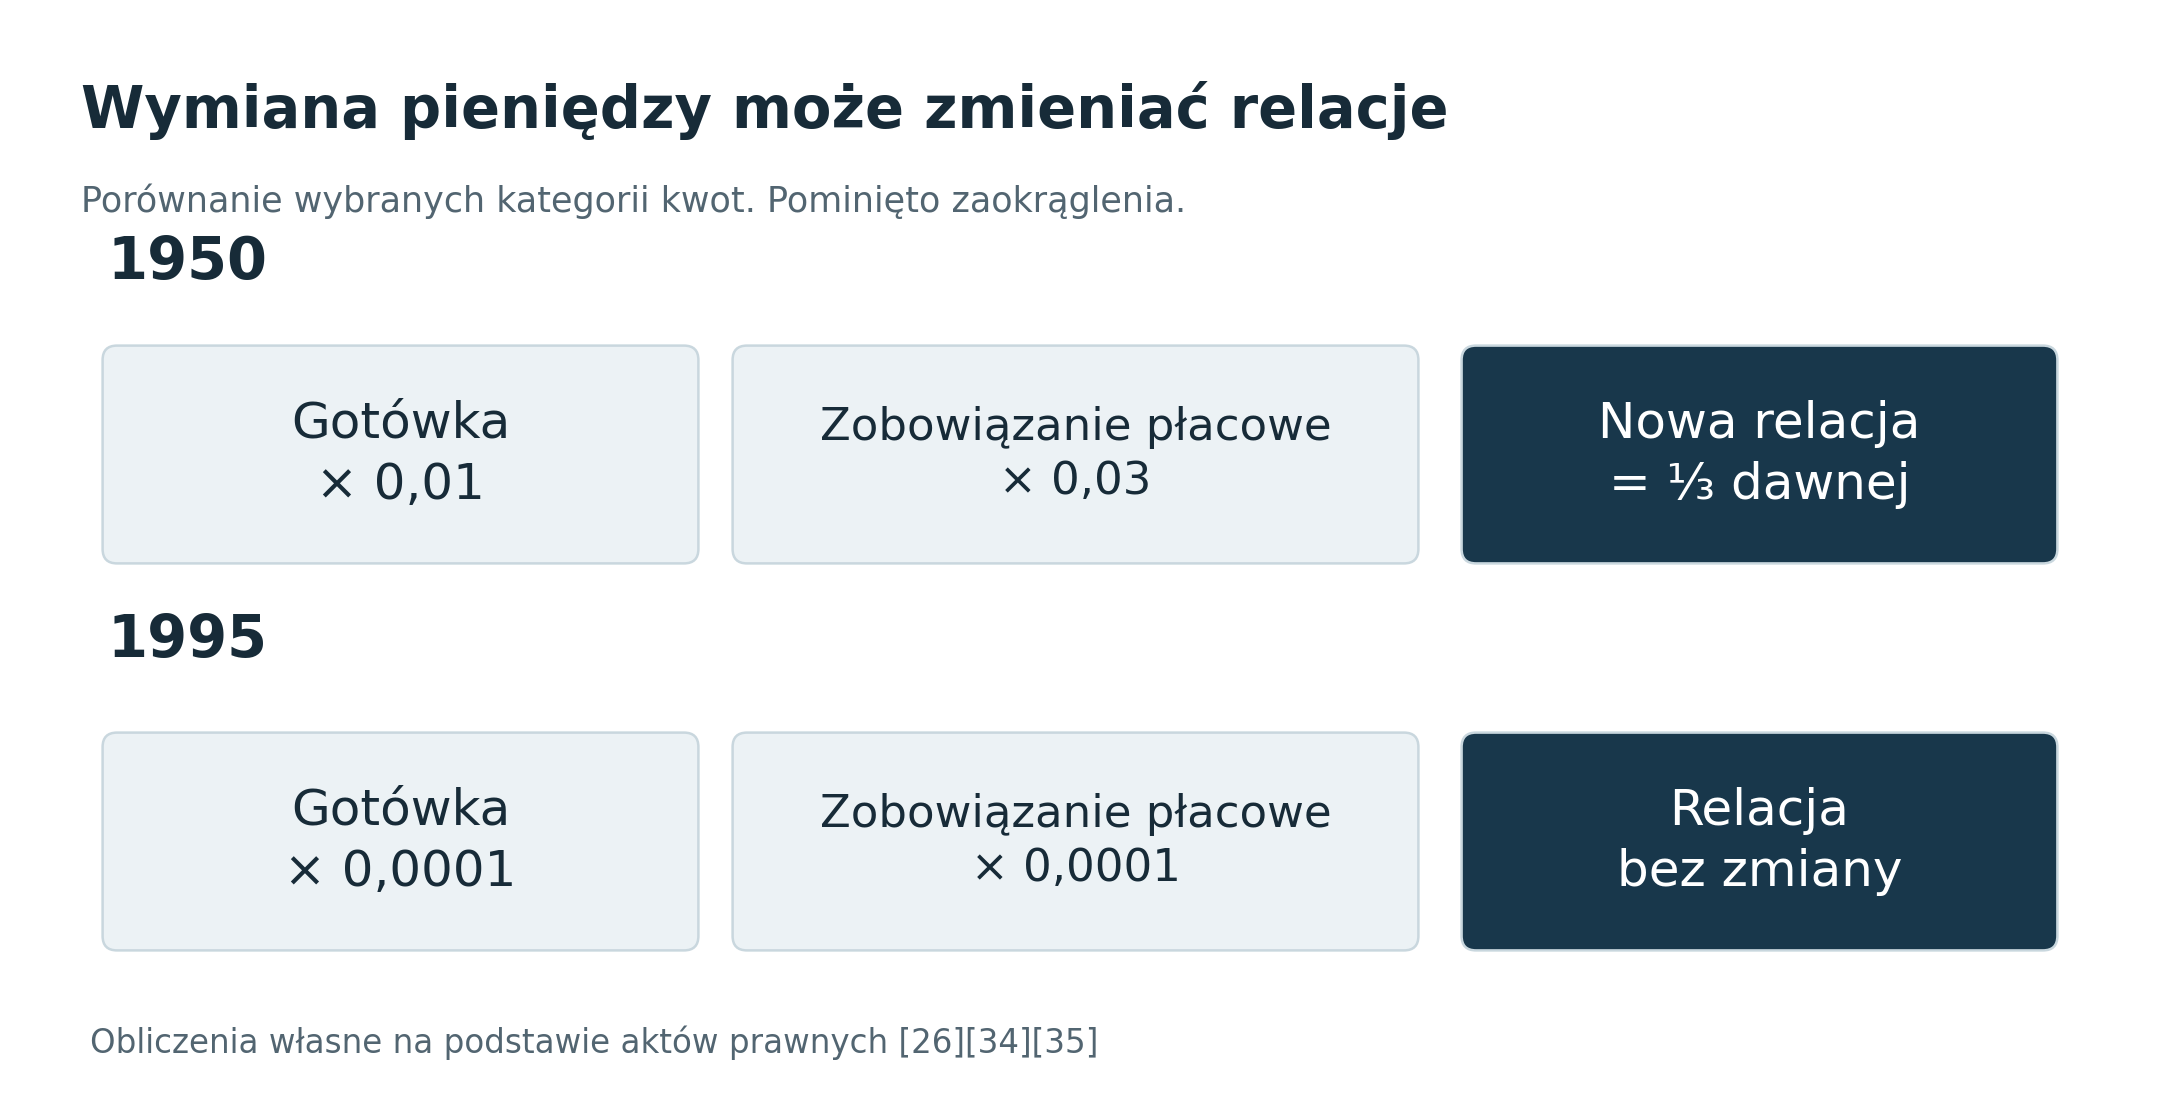
W 1995 roku podzielenie obu porównywanych kwot przez 10 000 pozostawiało ich iloraz bez zmiany, pomijając zaokrąglenia. Właśnie ta własność, a nie samo usunięcie zer, jest kluczowa dla ekonomicznej ekwiwalentności denominacji. Historia nazwy „złoty” nie wystarcza więc do porównania kolejnych reform; trzeba odtworzyć pełną regułę przeliczenia.
Dane o inflacji produkcji i bezrobociu
Poniższe zestawienia ułatwiają ocenę kolejności zmian na początku transformacji. Łączą trzy miary, których nie należy traktować zamiennie. CPI opisuje ceny konsumpcyjne, realny PKB — wielkość produkcji po uwzględnieniu zmian cen, a bezrobocie rejestrowane — relację liczby osób zarejestrowanych jako bezrobotne do cywilnej ludności aktywnej zawodowo zgodnie z metodologią GUS. Każdy miernik pozostawia część doświadczenia gospodarczego poza swoim zakresem.
| Rok | Inflacja CPI średnioroczna w % | Bezrobocie rejestrowane w grudniu w % |
|---|---|---|
| 1989 | 251,1 | — |
| 1990 | 585,8 | 6,5 |
| 1991 | 70,3 | 12,2 |
| 1992 | 43,0 | 14,3 |
| 1993 | 35,3 | 16,4 |
| 1994 | 32,2 | 16,0 |
| 1995 | 27,8 | 14,9 |
Źródła: GUS [24][25]. Kreska oznacza brak wartości w wykorzystanej tablicy bezrobocia, a nie zero. Inflację obliczono jako indeks GUS minus 100; stopa bezrobocia jest obserwacją na koniec miesiąca.
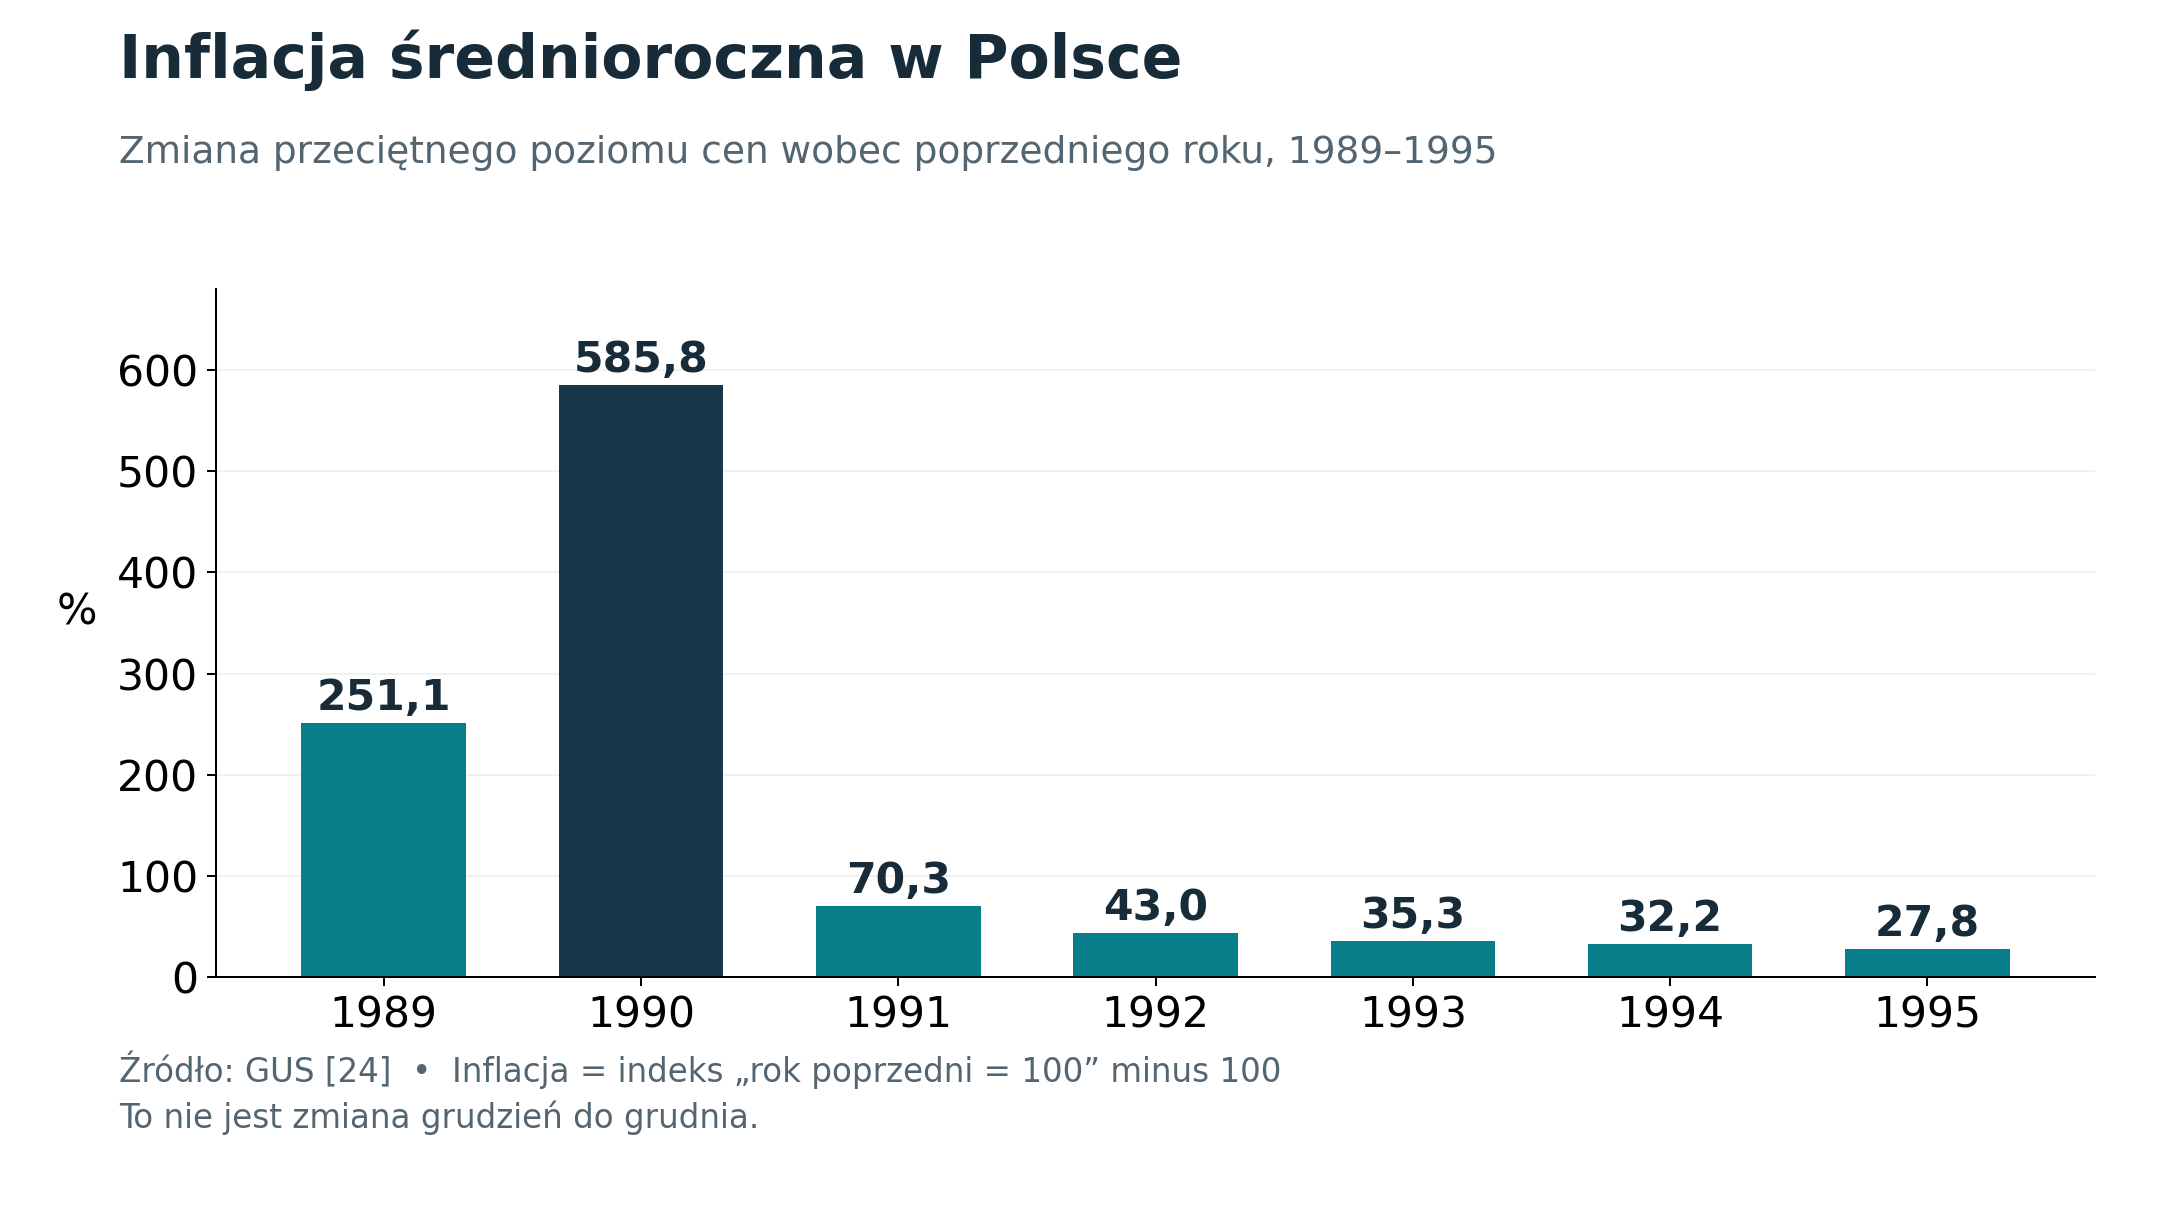
Jak czytać inflację
Indeks 685,8 przy podstawie „rok poprzedni = 100” oznacza wzrost o 585,8%, a nie o 685,8%. Porównanie średnich rocznych ma inną konstrukcję niż porównanie grudnia z grudniem. W dodatku spadek inflacji to spowolnienie wzrostu cen; nie oznacza automatycznie powrotu cen do wcześniejszego poziomu. Dlatego zdanie „inflacja spadła” nie jest równoznaczne ze zdaniem „towary potaniały”.
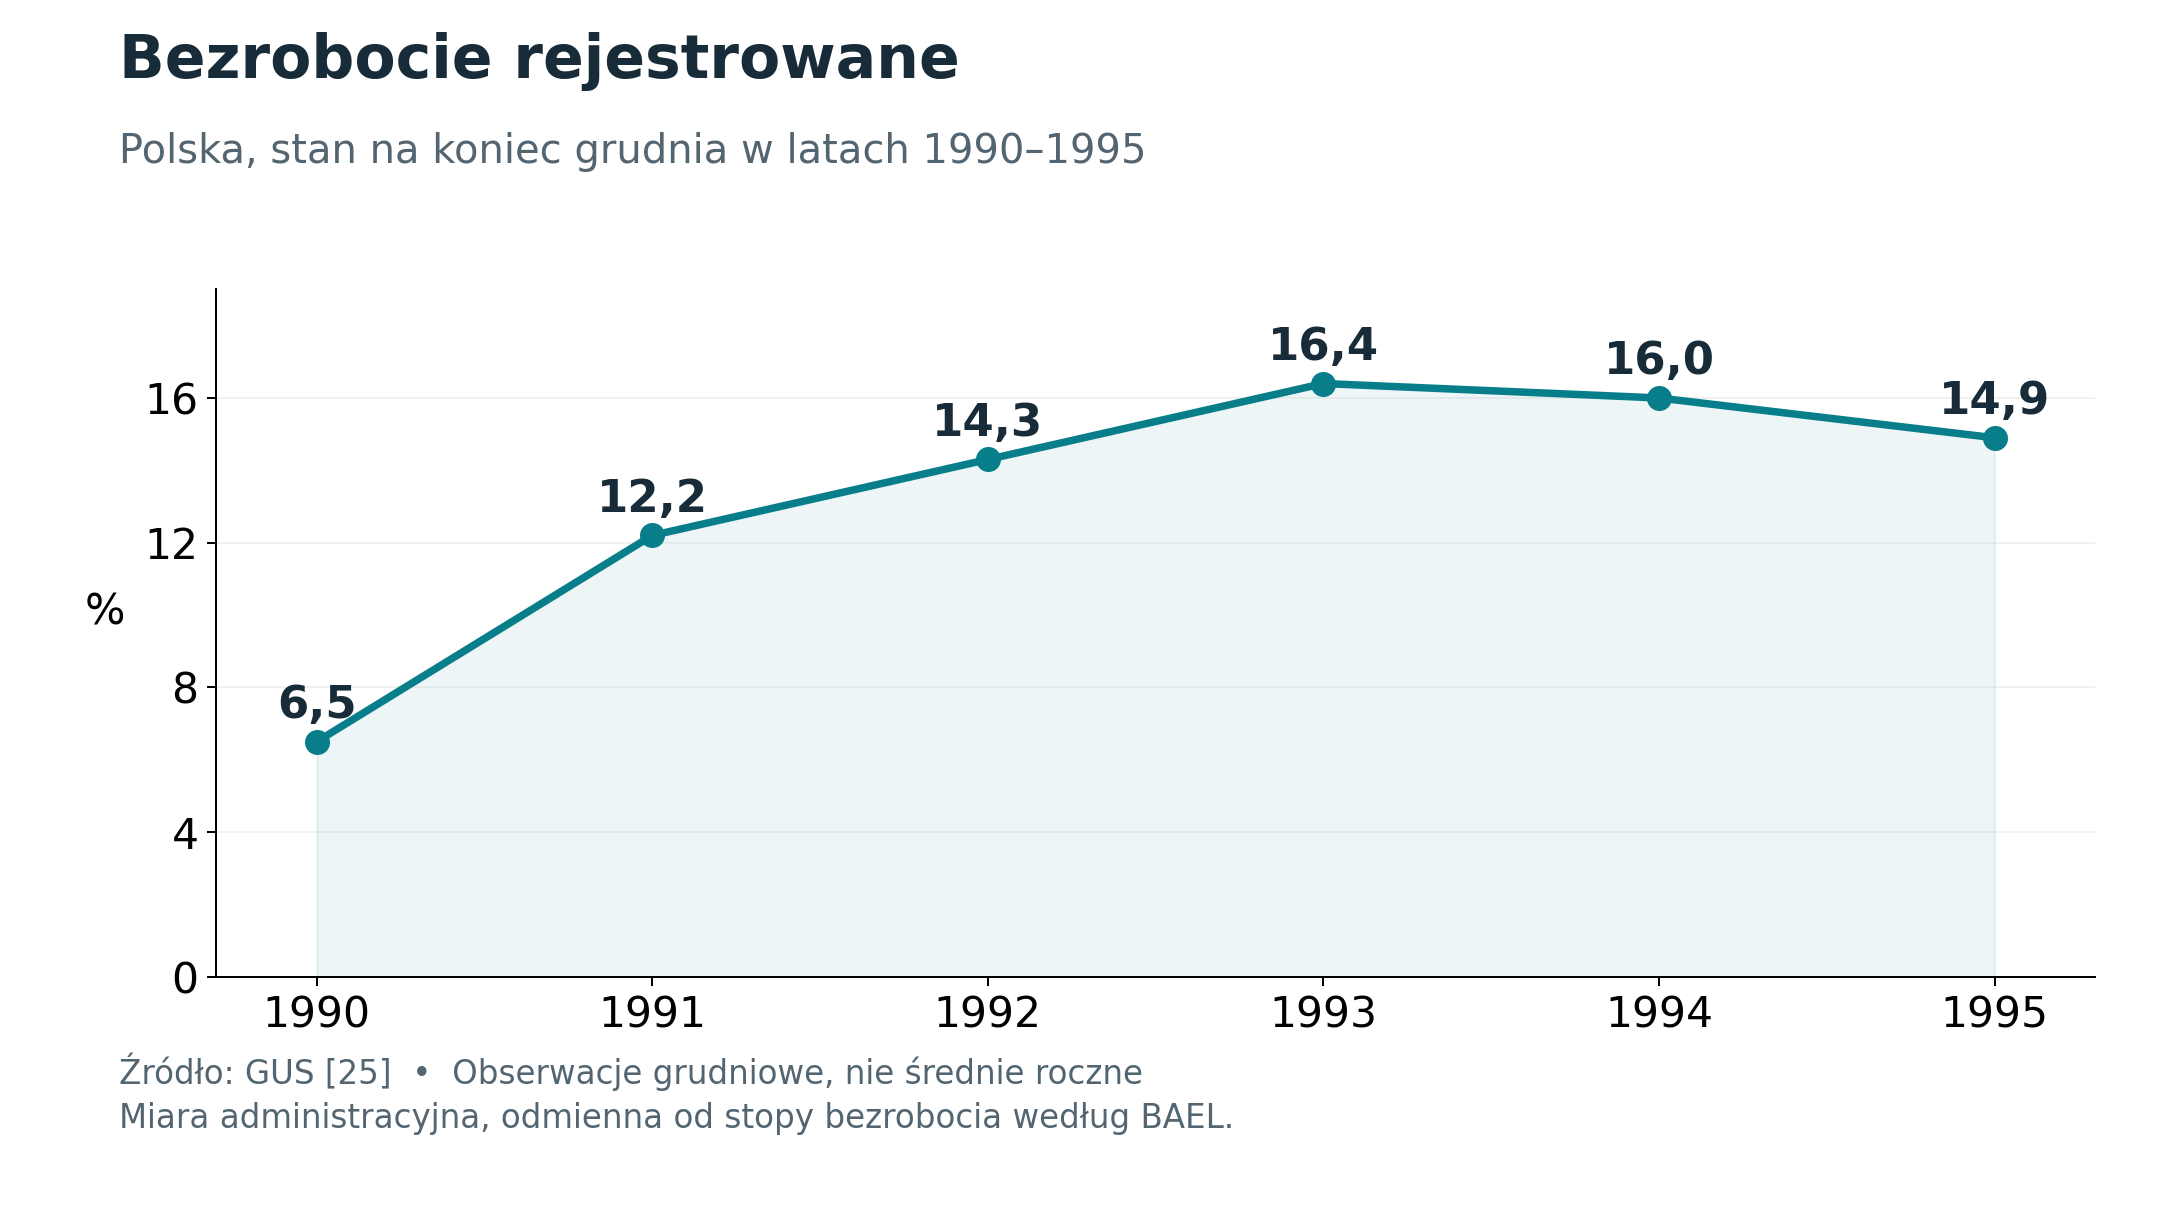
Jak czytać bezrobocie
Dla lat 1990–1995 GUS wskazuje wykorzystanie danych o pracujących, w tym w rolnictwie indywidualnym, opartych na Narodowym Spisie Powszechnym z 1988 roku. [25] Jest to istotna informacja o mianowniku stopy. Przy łączeniu dłuższych szeregów należy kontrolować zmiany źródeł i definicji. Nie wolno też bez wyjaśnienia zestawiać obserwacji grudniowej ze średnią roczną ani utożsamiać rejestrów urzędów pracy z badaniem aktywności ekonomicznej ludności.
| Rok | Zmiana realnego PKB wobec poprzedniego roku w % |
|---|---|
| 1990 | -11,6 |
| 1991 | -7,6 |
| 1992 | 1,5 |
| 1993 | 4,0 |
Źródło: historyczna tabela MFW [20]. Liczby zachowują wersję oszacowań z tej publikacji. Nie połączono ich z późniejszymi rewizjami GUS ani z inną bazą danych.
Dodatni wzrost po recesji nie oznacza natychmiastowego odzyskania wcześniejszego poziomu produkcji. Z podanych w tabeli zmian za 1990 i 1991 rok wynika łączny spadek około 18,3%: obliczenie własne to 0,884 × 0,924 − 1. Procentowych zmian z kolejnych lat nie należy po prostu dodawać, ponieważ każda ma inną podstawę. Wynik ten jest ilustracją rachunku na historycznej serii, nie nowym niezależnym oszacowaniem PKB.
Czego wykres nie rozstrzyga
Zbieżność czasowa reformy i zmiany wskaźnika nie identyfikuje samodzielnie związku przyczynowego. Do tego potrzebny jest wiarygodny punkt odniesienia: model, porównywalne gospodarki albo inne źródło informacji o możliwej alternatywie. Wykresy służą tutaj uporządkowaniu faktów. Nie są dowodem, że cały spadek produkcji, cała dezinflacja lub całe bezrobocie wynikały z jednego narzędzia polityki.
Rok 1990 widziany miesiąc po miesiącu
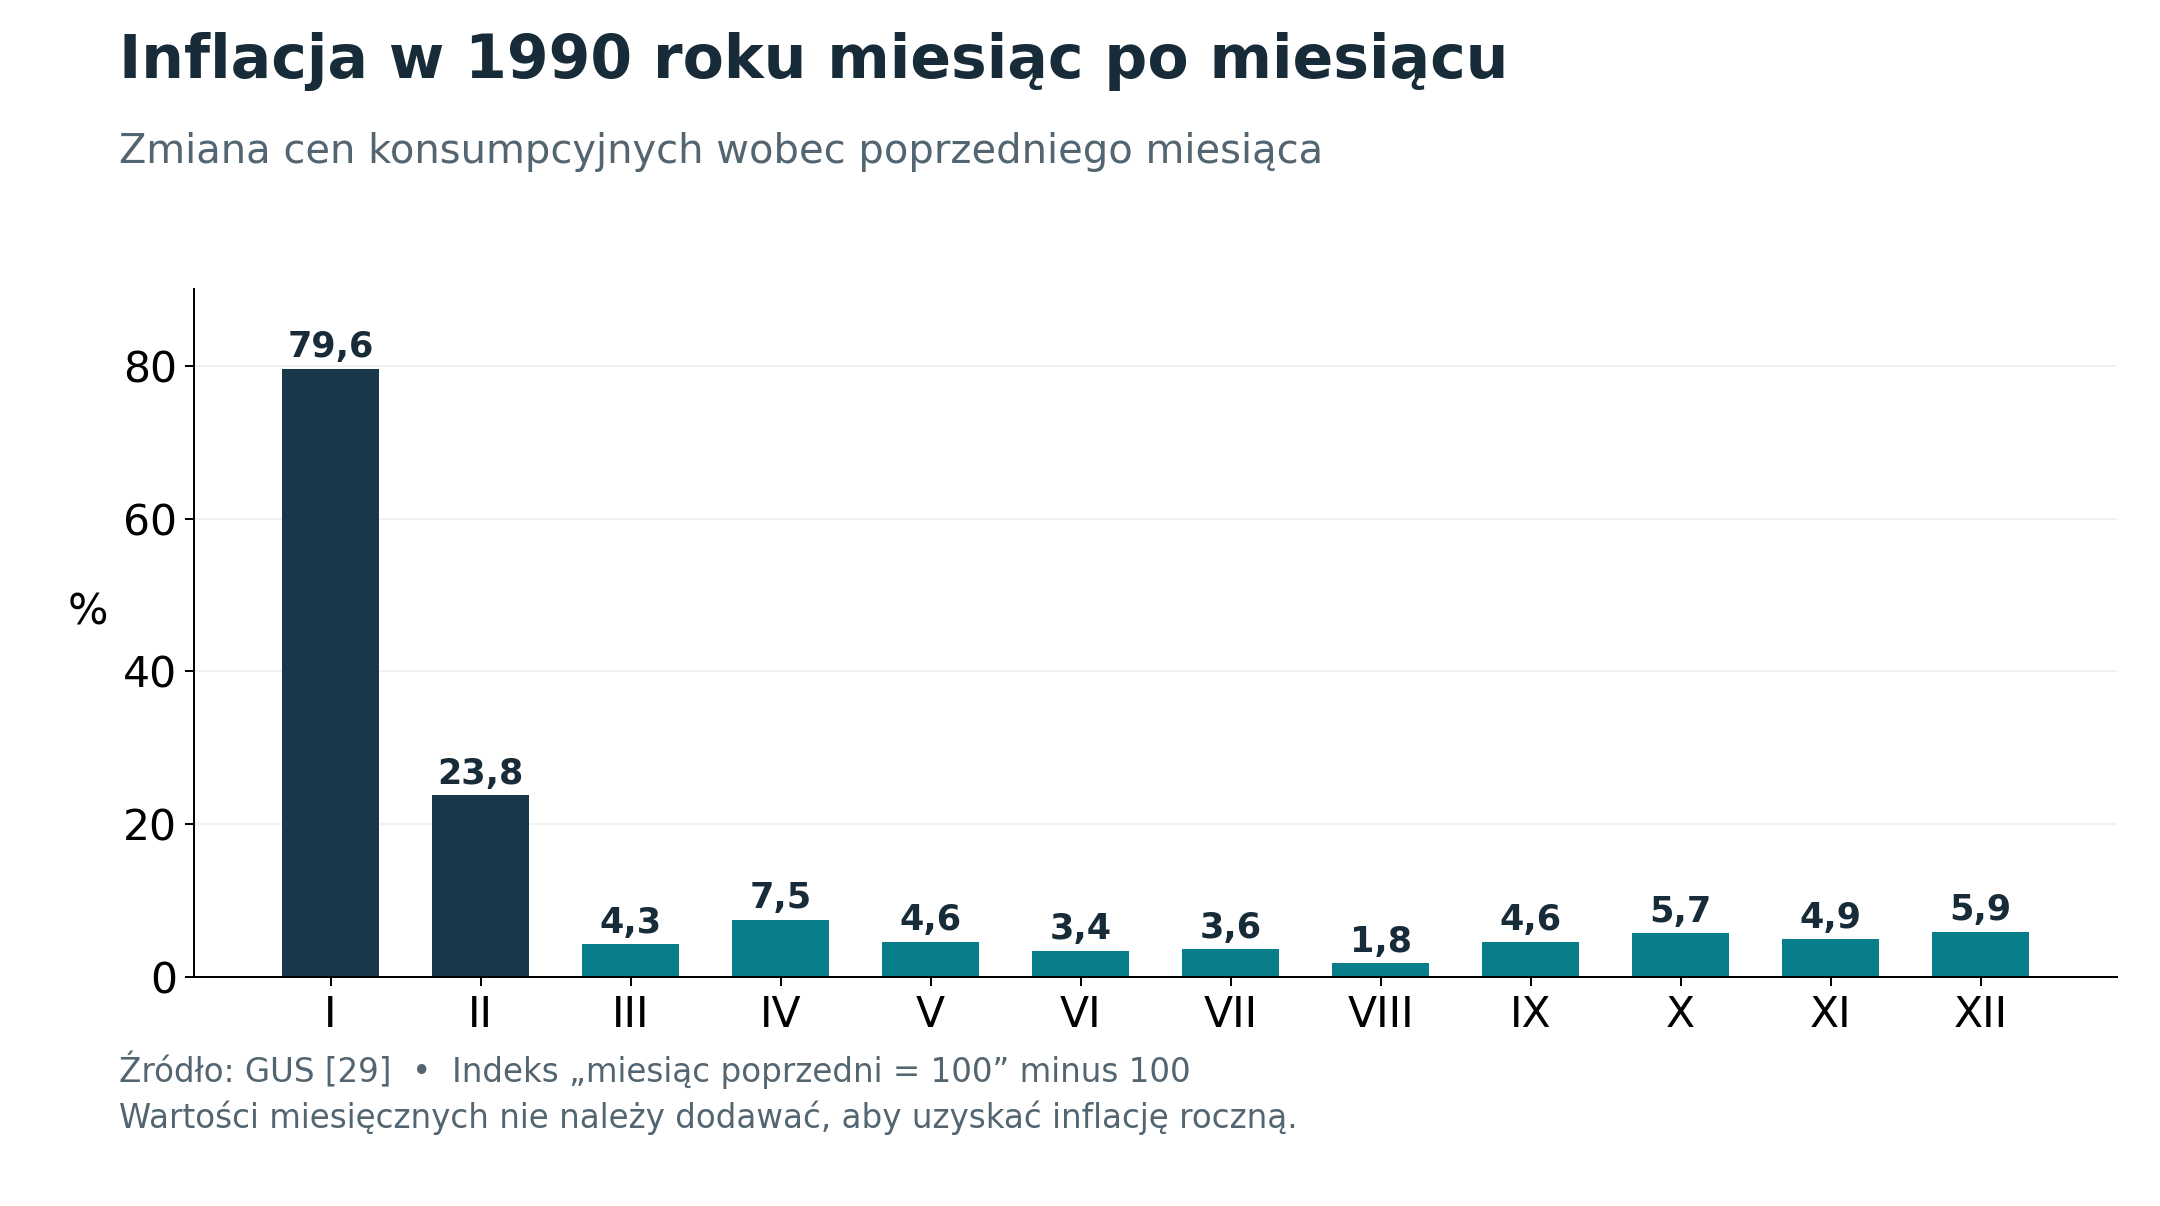
W styczniu 1990 roku ceny konsumpcyjne wzrosły wobec poprzedniego miesiąca o 79,6%, w lutym o 23,8%, a w marcu o 4,3%. W sierpniu miesięczny wzrost wyniósł 1,8%, lecz w grudniu nadal 5,9%. [29] Szybkie obniżenie dynamiki po pierwszych miesiącach nie oznaczało więc osiągnięcia stabilności cen ani nieprzerwanego spadku miesięcznej inflacji.
| Miesiąc | Indeks GUS miesiąc poprzedni = 100 | Wzrost cen miesiąc do miesiąca w % |
|---|---|---|
| Styczeń | 179,6 | 79,6 |
| Luty | 123,8 | 23,8 |
| Marzec | 104,3 | 4,3 |
| Kwiecień | 107,5 | 7,5 |
| Maj | 104,6 | 4,6 |
| Czerwiec | 103,4 | 3,4 |
| Lipiec | 103,6 | 3,6 |
| Sierpień | 101,8 | 1,8 |
| Wrzesień | 104,6 | 4,6 |
| Październik | 105,7 | 5,7 |
| Listopad | 104,9 | 4,9 |
| Grudzień | 105,9 | 5,9 |
Źródło: GUS [29]. Ostatnia kolumna to indeks minus 100; nie należy sumować tych wartości w celu uzyskania inflacji rocznej.
| Wartość | Porównywane okresy | Pytanie |
|---|---|---|
| 585,8% | Średnia 1990 wobec średniej 1989 | O ile zmienił się przeciętny roczny poziom cen? |
| 249,3% | Grudzień 1990 wobec grudnia 1989 | O ile wzrosły ceny między końcami lat? |
| 79,6% | Styczeń 1990 wobec grudnia 1989 | Jak silny był wzrost w pierwszym miesiącu? |
Źródła: GUS [24][29]. Są to różne porównania, nie sprzeczne oszacowania tej samej wielkości.
Wskaźnik grudzień do grudnia za 1990 rok wynika z opublikowanej podstawy „grudzień poprzedniego roku = 100”: 349,3 minus 100 daje 249,3%. Dla grudnia 1989 analogiczny wzrost wynosił 639,6%. [29] Różnica między średnią roczną a zmianą między grudniami jest szczególnie duża, gdy ceny gwałtownie zmieniają się pod koniec poprzedniego roku i na początku następnego.
Wzrost po recesji i efekt bazy
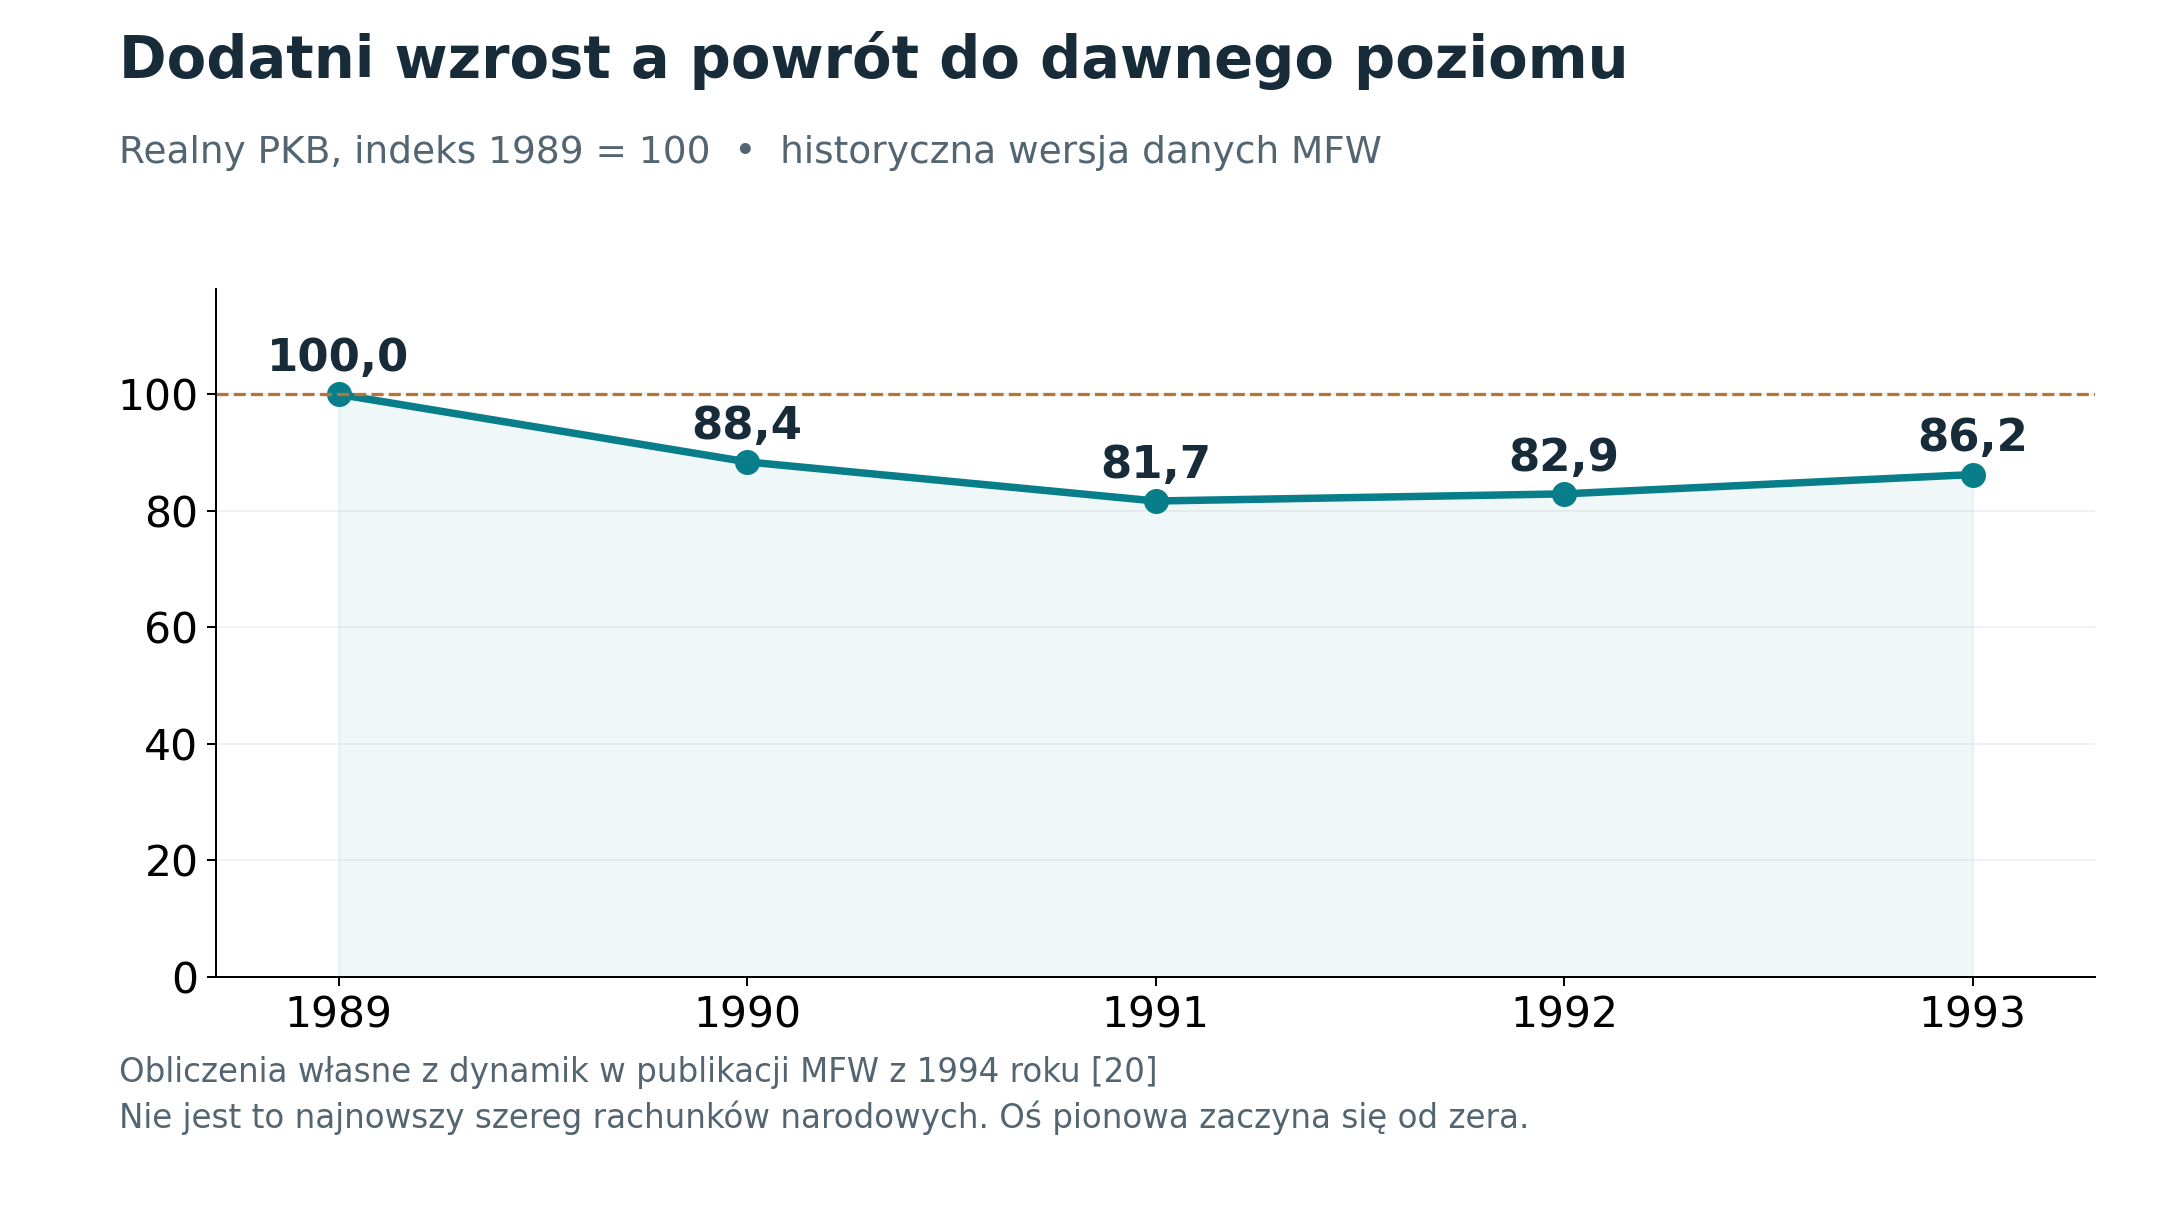
Indeks poziomu powstaje przez kolejne mnożenie: wartość z poprzedniego roku razy jeden plus stopa wzrostu podzielona przez sto. Przy przyjęciu 1989 = 100 otrzymujemy w historycznej serii około 81,7 w 1991 i 86,2 w 1993 roku. Dodatnie tempo wzrostu w dwóch kolejnych latach nie oznaczało zatem jeszcze odtworzenia poziomu początkowego. Obliczenie zachowuje ograniczenia danych MFW z 1994 roku i nie koryguje późniejszych rewizji.
Podobnie zmianę bezrobocia z 6,5% do 16,4% należy opisać jako wzrost o 9,9 punktu procentowego. Względna zmiana samej stopy to około 152,3%, obliczona jako (16,4/6,5 − 1) × 100. Te dwa wyniki nie są zamienne. Żaden z nich nie mówi też bezpośrednio, o ile wzrosła liczba osób bezrobotnych, ponieważ do tego potrzebna jest informacja o liczebności populacji stanowiącej mianownik. Obliczenia własne na danych GUS [25].
Po denominacji inflacja nadal malała przez kolejne lata
W roku denominacji średnioroczna inflacja wynosiła 27,8%. W 1999 roku zeszła do 7,3%, w 2000 wzrosła do 10,1%, a w 2003 obniżyła się do 0,8%. W 2004 wyniosła 3,5%. [24] Szereg potwierdza, że denominacja nie była końcem procesu stabilizacji i że dalszy spadek dynamiki cen nie przebiegał jednostajnie.
| Rok | Inflacja średnioroczna w % | Poziom cen średnia 1995 = 100 |
|---|---|---|
| 1995 | 27,8 | 100,0 |
| 1996 | 19,9 | 119,9 |
| 1997 | 14,9 | 137,8 |
| 1998 | 11,8 | 154,0 |
| 1999 | 7,3 | 165,3 |
| 2000 | 10,1 | 182,0 |
| 2001 | 5,5 | 192,0 |
| 2002 | 1,9 | 195,6 |
| 2003 | 0,8 | 197,2 |
| 2004 | 3,5 | 204,1 |
Dynamika CPI: GUS [24]. Indeks poziomu: obliczenia własne z zaokrąglonych rocznych indeksów GUS; średnia 1995 = 100, następnie mnożenie przez indeksy od 1996 roku. Nie jest to porównanie stanów na 1 stycznia.
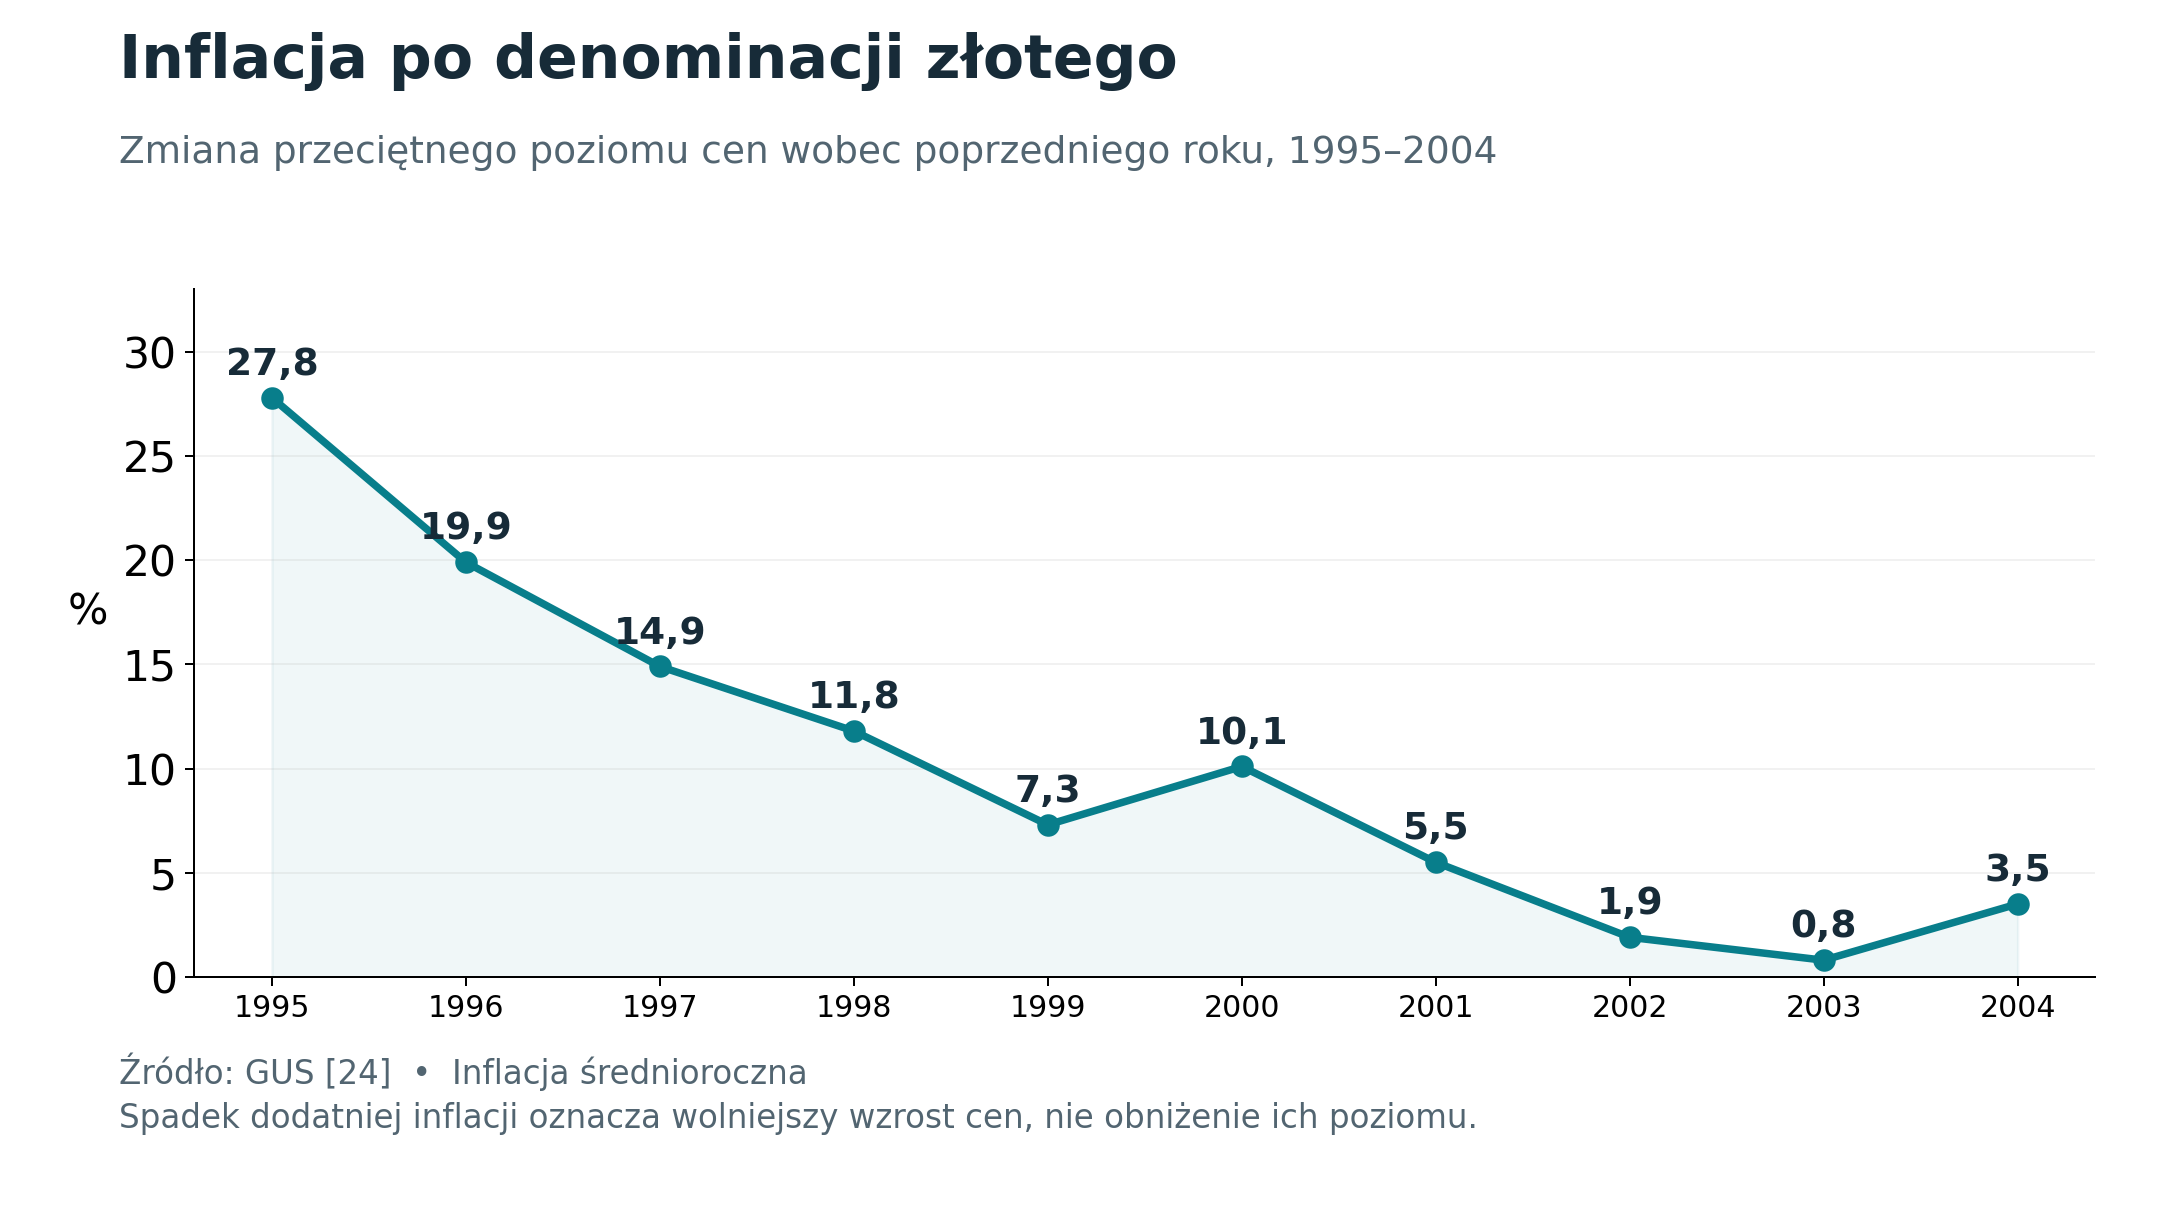
Łańcuchowe przeliczenie daje dla 2004 roku indeks około 204,1 przy średniej 1995 = 100. Nie dodajemy stóp inflacji: kolejna zmiana procentowa dotyczy już poziomu powiększonego w poprzednich latach. Obliczenie ilustruje różnicę między wolniejszym wzrostem cen a ich spadkiem. Nie opisuje kosztu utrzymania każdej rodziny, ponieważ struktury wydatków gospodarstw są różne.
Porównanie idei i reform
Zestawienie bohaterów ujawnia wspólny problem: sama intencja nie wystarcza, jeżeli instytucje i zachęty prowadzą uczestników gospodarki w inną stronę. Kopernik analizował wybór monet, Lange — reguły wyboru produkcji, Kalecki — zależność indywidualnych wydatków i zbiorowych wyników. Reformatorzy musieli dodatkowo zmierzyć się z administracją, ograniczonym czasem i polityczną możliwością przeprowadzenia zmian. Jest to synteza przedstawionych wcześniej argumentów, nie teza o istnieniu jednej polskiej szkoły ekonomii.
| Kryterium | Grabski 1924 | Balcerowicz 1990 | Denominacja 1995 |
|---|---|---|---|
| Główny problem | Hiperinflacja i słabość finansów państwa | Inflacja oraz przebudowa mechanizmu gospodarki | Niewygodna skala nominalna kwot |
| Jednostka pieniężna | Złoty zastąpił markę polską | Złoty pozostał jednostką pieniężną | Nowy złoty = 10 000 starych |
| Zakres zmiany | Budżet, waluta, bank emisyjny | Stabilizacja i reformy systemowe | Przeliczenie kwot i wymiana znaków |
| Główne ograniczenie oceny | Kryzys 1925 i późniejsza stabilizacja | Nakładanie się reform i szoków zewnętrznych | Przelicznik nie mierzy siły nabywczej |
Synteza na podstawie [4][5][19][21][26]; szczegóły i ograniczenia omówiono w rozdziałach tematycznych.
Pieniądz państwo i produkcja
Stabilny pieniądz ułatwia porównywanie wartości w czasie, lecz nie tworzy automatycznie produktywnych inwestycji. Fabryka zwiększa możliwości wytwarzania, lecz nie gwarantuje sprzedaży. Cena przekazuje informację, ale jej użyteczność zależy od konkurencji, praw własności i wiarygodności kontraktów. Te zależności pozwalają czytać historię gospodarki jako badanie powiązań, a nie jako wybór jednego narzędzia, które ma rozwiązywać wszystkie problemy.
Różne są horyzonty działania: denominacja ma dokładną datę wejścia w życie, budowa ośrodka przemysłowego wymaga lat, a recepcja teorii zależy od publikacji i instytucji naukowych. Nie istnieje wspólna prosta skala pozwalająca porównać traktat Kopernika, artykuł Kaleckiego i realizację programu inwestycji.
Jak budować własną ocenę
Ocenę reformy porządkują pytania o problem, zastosowane narzędzia, mierzalne wyniki i dostępne wówczas alternatywy. Trzeba też badać rozkład kosztów: poprawa przeciętnego wyniku kraju może współistnieć z pogorszeniem sytuacji określonej grupy. Dopiero tak sformułowane twierdzenia można sprawdzać na podstawie dowodów.
Chronologia najważniejszych wydarzeń
| Data | Wydarzenie | Źródło |
|---|---|---|
| 1517 i 1519 | Wczesne pisma monetarne Kopernika | [2] |
| Około 1526–1528 | Dojrzały traktat Monete cudende ratio | [1] |
| 1920 | Mises publikuje argument o rachunku w socjalizmie | [12] |
| 11 stycznia 1924 | Ustawa o naprawie skarbu i reformie walutowej | [4] |
| 28 kwietnia 1924 | Rozpoczęcie działalności Banku Polskiego | [5] |
| Listopad 1925 | Ustąpienie Grabskiego po kryzysie stabilizacji | [5] |
| 13 października 1927 | Zmiana parytetu w rozporządzeniu o stabilizacji złotego | [41] |
| 1933 | Próba teorii koniunktury Kaleckiego | [7] |
| 1936 i 1937 | Dwie części On the Economic Theory of Socialism Langego | [10][11] |
| 1937–1939 | Realizacja programu COP przed wybuchem wojny | [16][17] |
| 1943 | Polityczne aspekty pełnego zatrudnienia Kaleckiego | [8] |
| 1945 | The Use of Knowledge in Society Hayeka | [13] |
| 30 października 1950 | Wejście w życie reformy pieniężnej ze zróżnicowanymi zasadami przeliczenia | [34][35] |
| 1954 | Theory of Economic Dynamics Kaleckiego | [9] |
| 23 grudnia 1988 | Ustawa o działalności gospodarczej | [32] |
| 1 stycznia 1989 | Wejście w życie ustawy o działalności gospodarczej | [32] |
| Grudzień 1989 | Ustawowe elementy programu stabilizacji | [22][23] |
| 1 stycznia 1990 | Początek zasadniczej fazy programu reform | [19][23] |
| 13 lipca 1990 | Ustawa o prywatyzacji przedsiębiorstw państwowych | [39] |
| 21 kwietnia 1991 | Porozumienie z Klubem Paryskim | [44] |
| 7 lipca 1994 | Ustawa o denominacji złotego | [26] |
| Październik 1994 | Porozumienie z bankowymi wierzycielami Klubu Londyńskiego | [47] |
| 1 stycznia 1995 | Wprowadzenie nowej jednostki pieniężnej | [26] |
| 1 stycznia 1997 | Koniec statusu starych złotych jako prawnego środka płatniczego | [26] |
| 31 grudnia 2010 | Koniec ustawowego terminu wymiany starych pieniędzy | [26] |
Chronologia jest selektywna. Daty publikacji nie są automatycznie datami powstania wszystkich zawartych w nich idei.
Słownik pojęć
| Pojęcie | Znaczenie w kompendium |
|---|---|
| Alokacja | Rozdział ograniczonych zasobów między konkurencyjne zastosowania. |
| Cena rozrachunkowa | Cena używana do kalkulacji i decyzji, która nie musi powstawać w swobodnej transakcji rynkowej. |
| CPI | Wskaźnik cen towarów i usług konsumpcyjnych. Może porównywać miesiące, końce lat albo średnie roczne; zawsze trzeba wskazać podstawę. |
| Deflacja | Spadek ogólnego poziomu cen w określonym pomiarze i okresie. |
| Denominacja | Zmiana jednostki pieniężnej przez przeliczenie kwot według ustalonej relacji. |
| Dewaluacja | Administracyjne obniżenie wartości waluty wobec przyjętego odniesienia w systemie kursu ustalanego. |
| Dezinflacja | Obniżanie tempa wzrostu cen; ceny mogą przy tym nadal rosnąć. |
| Dochód do dyspozycji | Dochód pozostający gospodarstwu po uwzględnieniu podatków i transferów zgodnie z przyjętą metodologią. |
| Hiperinflacja | Skrajnie szybki wzrost cen prowadzący do poważnej utraty funkcji pieniądza; nie należy jej rozpoznawać wyłącznie z rocznej średniej CPI. |
| Inwestycje | Nakłady zwiększające lub odtwarzające kapitał; w rachunku makroekonomicznym obejmują też zmianę zapasów. |
| Koszt alternatywny | Wartość najlepszej utraconej możliwości wykorzystania zasobu. |
| Koszt krańcowy | Dodatkowy koszt związany z wytworzeniem kolejnej jednostki produktu. |
| Kotwica nominalna | Wielkość, na przykład kurs walutowy, której stabilizacja ma pomagać w porządkowaniu oczekiwań cenowych. |
| Miękkie ograniczenie budżetowe | Sytuacja, w której oczekiwanie pomocy w pokryciu niedoboru finansowania wpływa na wcześniejsze decyzje organizacji. [33] |
| Parytet | Ustalona relacja definiująca wartość jednostki pieniężnej wobec przyjętego odniesienia. |
| Popyt efektywny | Popyt wyrażający się w wydatkach, istotny dla decyzji o produkcji i zatrudnieniu. |
| Punkt procentowy | Jednostka różnicy między wielkościami wyrażonymi w procentach; nie to samo co procentowa zmiana wskaźnika. |
| Realny PKB | Miara produkcji skorygowana o zmiany cen zgodnie z metodą rachunków narodowych. |
| RWPG | Rada Wzajemnej Pomocy Gospodarczej; organizacja współpracy gospodarczej państw bloku wschodniego. |
| Scenariusz kontrfaktyczny | Uzasadniony opis tego, co mogłoby się wydarzyć przy innym działaniu lub bez danej interwencji. |
| Tezauryzacja | Gromadzenie wartości, na przykład zatrzymywanie monet zamiast używania ich w obiegu. |
| Tożsamość rachunkowa | Zależność wynikająca z definicji i sposobu pomiaru; sama nie wyjaśnia kierunku przyczynowości. |
| Transfer społeczny | Świadczenie wpływające na dochód gospodarstwa, na przykład emerytura lub zasiłek; nie jest zapłatą za bieżącą produkcję tego gospodarstwa. |
| Ubóstwo absolutne | Ubóstwo oceniane wobec progu o określonej realnej wartości lub koszyka podstawowych potrzeb. |
| Ubóstwo względne | Ubóstwo oceniane wobec progu powiązanego z rozkładem dochodów lub wydatków w danej populacji. |
| Współczynnik Giniego | Miara nierówności rozkładu; dla standardowego rozkładu nieujemnych dochodów 0 oznacza równość, a większa wartość większą koncentrację. |
Definicje robocze służą rozróżnieniom używanym w artykule; nie zastępują pełnych definicji prawnych i metodologii statystycznych.
Źródła i zasady weryfikacji
Zakres i standard opracowania
Weryfikacja źródeł: 2 listopada 2026 roku. Poniższa bibliografia obejmuje wyłącznie pozycje zidentyfikowane i wykorzystane przy przygotowaniu kompendium. Przy rekordach katalogowych wskazano ograniczony zakres ich użycia. W części serwisów NBP, GUS i MFW bezpośrednie pobranie strony było blokowane lub kończyło się błędem; odpowiednie fakty i tablice sprawdzono w dostępnej treści indeksowanej przez wyszukiwarkę. Nie przedstawiamy takiego dostępu jako lektury całych niedostępnych raportów.
Najważniejsze rozbieżności rozwiązano jawnie. Dla dojrzałego traktatu Kopernika zachowano datowanie przybliżone. Decyzję o COP osadzono w 1937 roku, bez wskazywania spornego dnia lutego. Przykład Mielca ograniczono do pewnego roku uruchamiania montażu, zamiast łączyć daty budowy, rejestracji i uroczystego otwarcia. Terminy wejścia do obiegu nowych banknotów w 1995 roku przyjęto z opracowania NBP, a zasady przeliczeń z ustawy.
Wszystkie wykresy i schematy wykonano na potrzeby tego opracowania. Są dostępne osobno jako pliki WebP. Wykresy statystyczne mają źródła i jednostki, a schematy są oznaczone jako objaśniające. Dane liczbowe, wzory przeliczeń oraz wykaz źródeł zapisano także w pliku JSON dołączonym do pakietu. Nie wykorzystano generowanych portretów, reprodukcji banknotów ani ilustracji sugerujących dokumentację wydarzeń, których nie przedstawiają.
Jak sprawdzić kluczowe ustalenia
| Ustalenie | Podstawa | Granica wniosku |
|---|---|---|
| Przelicznik z 1924 | § 2 rozporządzenia [30] | Przelicznik nie mierzy samodzielnie siły nabywczej |
| Parytet złotego | Art. 1 rozporządzenia [31] | Definicja prawna nie dowodzi pełnej wymienialności |
| Mechanizm zysków | Wyprowadzenie w rozdziale o Kaleckim | Tożsamość nie ustala kierunku przyczynowości |
| Swoboda działalności | Pierwotna ustawa z 1988 [32] | Zasada ogólna współistniała z warunkami prawnymi |
| Różnice przeliczenia w 1950 | Ustawa i rozporządzenie [34][35] | Różne kategorie środków wymagały osobnej analizy |
| Inflacja w 1990 | Tablice GUS [24][29] | Średnia roczna, grudzień i miesiąc mają inne podstawy |
| Nierówności i transfery | Badanie mikroekonomiczne [38] | Wnioski zależą od miary dochodu i projektu badania |
| Recesja i odbicie PKB | Historyczna publikacja MFW [20] | Zachowano wersję oszacowań z 1994 roku |
Rejestr wskazuje sposób weryfikacji, bez przypisywania twierdzeniom sztucznej procentowej pewności.
Bibliografia z adnotacjami
- Akademia Kopernikańska. Sposób bicia monety — traktat Mikołaja Kopernika. Opis wydania, 24 lipca 2024. akademiakopernikanska.gov.pl/sposob-bicia-monety-traktat-mikolaja-kopernika Instytucja naukowa. Datowanie dojrzałego traktatu około 1526–1528; opis rękopisu i wydania.
- Narodowy Bank Polski. Wielcy polscy ekonomiści. Album, część o Mikołaju Koperniku. nbp.pl/wp-content/uploads/2024/01/WielcyPolscyEkonomisci-album-96dpi.pdf Instytucja publiczna. Wczesne pisma z 1517 i 1519 roku; tradycyjne datowanie Monetae cudendae ratio na 1526 rok.
- Robert Mundell. Uses and Abuses of Gresham’s Law in the History of Money. Praca przygotowana do Zagreb Journal of Economics, t. 2, nr 2, 1998; autoryzowany przedruk. www.usagold.com/greshamslaw-mundell Praca badawcza. Wykorzystano tekst autora, nie komentarz redakcyjny serwisu; warunki działania prawa i historia jego nazwy.
- Sejm Rzeczypospolitej Polskiej. Ustawa z dnia 11 stycznia 1924 r. o naprawie Skarbu Państwa i reformie walutowej. Dz.U. 1924 nr 4 poz. 28, w szczególności art. 1. eli.gov.pl/api/acts/DU/1924/28/text.html Akt prawny. Podatki, oszczędności budżetowe, system walutowy i organizacja banku emisyjnego.
- Narodowy Bank Polski. The history of central banking in Poland. Historia instytucjonalna bankowości centralnej. nbp.pl/en/about-nbp/the-history-of-central-banking-in-poland Instytucja publiczna. Reforma 1924, przelicznik, Bank Polski, kryzys 1925 i stabilizacja 1927; treść zweryfikowana w indeksie wyszukiwarki, bezpośredni odczyt zwracał błąd dostępu.
- Łukasz Dwilewicz. Michał Kalecki — sylwetka światowego ekonomisty. Gazeta SGH, 23 września 2025. gazeta.sgh.waw.pl/historia/michal-kalecki-sylwetka-swiatowego-ekonomisty?page=2 Opracowanie historyczne. Biografia, badania empiryczne, praca z 1933 roku i międzynarodowa recepcja.
- Michał Kalecki. Próba teorji konjunktury. Instytut Badania Konjunktur Gospodarczych i Cen, Warszawa 1933, 55 s.; rekord bibliograficzny. books.google.com/books/about/Pr%C3%B3ba_teorji_konjunktury.html?id=X5NxAAAAIAAJ Rekord bibliograficzny. Potwierdzenie tytułu, roku i wydawcy; nie oznacza dostępu do całego tekstu. W artykule stosujemy współczesną pisownię tytułu.
- Michał Kalecki. Polityczne aspekty pełnego zatrudnienia. 1943; polski przedruk z Dzieł, t. 1, PWE 1979, opublikowany przez Fundację Lipińskiego w 2021. fundacjalipinskiego.pl/m-kalecki-polityczne-aspekty-pelnego-zatrudnienia-1943 Tekst autora. Oryginał: Political Aspects of Full Employment, The Political Quarterly 14(4), 1943, s. 322–330; DOI 10.1111/j.1467-923X.1943.tb01016.x.
- Michał Kalecki. Theory of Economic Dynamics. Allen and Unwin, 1954; rekord bibliograficzny i spis treści. books.google.com/books?id=0QErAAAAMAAJ Rekord bibliograficzny. Potwierdza publikację i rozdziały o zyskach i inwestycjach; wyprowadzenie równania w kompendium jest własnym objaśnieniem dydaktycznym.
- Oskar Lange. On the Economic Theory of Socialism. The Review of Economic Studies 4(1), 1936, s. 53–71; skan w repozytorium UCLA. competitionandappropriation.econ.ucla.edu/wp-content/uploads/sites/95/2018/06/LangeEcTheor… Tekst autora. DOI 10.2307/2967660; model prób i błędów, reguły dla przedsiębiorstw.
- Oskar Lange. On the Economic Theory of Socialism Part Two. The Review of Economic Studies 4(2), 1937, s. 123–142; spis treści wydawcy. academic.oup.com/restud/issue/4/2 Rekord wydawcy. DOI 10.2307/2967609; wykorzystano do weryfikacji metadanych drugiej części.
- Ludwig von Mises. Economic Calculation in the Socialist Commonwealth. Tekst z 1920; przekład S. Adlera, wydanie Mises Institute, przedruk 2012. cdn.mises.org/economic_calculation_in_the_socialist_commonwealth.pdf Tekst autora. Wykorzystano argument autora z części głównej, zwłaszcza rozdziały 2–3; nie przejęto ocen ze wstępu wydawcy.
- Friedrich A. Hayek. The Use of Knowledge in Society. American Economic Review 35(4), 1945, s. 519–530; przedruk Online Library of Liberty. oll-resources.s3.us-east-2.amazonaws.com/oll3/store/titles/92/Hayek_0766_EBk_v6.0.pdf Tekst autora. Rozproszenie wiedzy i informacyjna funkcja cen.
- Edward Łukawer. Oskar Lange. Gospodarka Narodowa 203(10), 2005, s. 77–95; DOI 10.33119/GN/101535. gnpje.sgh.waw.pl/Oskar-Lange,101535,0,2.html Praca badawcza. Ewolucja koncepcji Langego, działalność naukowa i polityczna; pełny PDF dostępny z karty artykułu.
- Dariusz Małszycki. Eugeniusz Kwiatkowski i pamiątki z nim związane w zbiorach Muzeum Miasta Gdyni. Muzeum Miasta Gdyni, sierpień 2024. muzeumgdynia.pl/2024/08/eugeniusz-kwiatkowski-i-pamiatki-z-nim-zwiazane-w-zbiorach-muzeum-… Opracowanie muzealne. Biografia i rola w rozwoju Gdyni.
- Grzegorz Ostasz. Centralny Okręg Przemysłowy — idea i realizacja. Instytut Pamięci Narodowej, Historia z IPN. ipn.gov.pl/pl/historia-z-ipn/237042%2CGrzegorz-Ostasz-Centralny-Okreg-Przemyslowy-idea-i-r… Opracowanie historyczne. Cele obronne i gospodarcze COP; użyto datowania miesięcznego decyzji z lutego 1937.
- Muzeum Centralnego Okręgu Przemysłowego. Historia. Opis kolekcji muzeum w Stalowej Woli. muzeumcop.pl/o-muzeum/historia Instytucja muzealna. Zakłady Południowe, elektrownia i osiedle Stalowa Wola w latach 1937–1939.
- Polskie Zakłady Lotnicze Mielec. Działalność i historia. Historia zakładu. pzlmielec.pl/firma/dzialalnosc-i-historia Historia przedsiębiorstwa. Początki zakładu i montaż samolotów PZL.37 Łoś w 1939 roku; nie wykorzystano współczesnych danych zatrudnienia.
- Timothy D. Lane. Inflation Stabilization and Economic Transformation in Poland. IMF Working Paper 91/70, 1 lipca 1991; DOI 10.5089/9781451849103.001.A001. www.elibrary.imf.org/view/journals/001/1991/070/article-A001-en.xml Praca badawcza. Konstrukcja programu i pierwsze efekty; dostępne fragmenty z indeksu wyszukiwarki, bezpośredni odczyt blokowany.
- Międzynarodowy Fundusz Walutowy. Poland — I Overview. Opracowanie MFW, 1994, rozdział przeglądowy i tabela 1. www.elibrary.imf.org/display/book/9781557754110/ch01.xml Raport analityczny. Wykorzystano historyczne oszacowania realnego PKB z tej publikacji; nie utożsamiamy ich z najnowszymi rewizjami rachunków narodowych. Odczyt przez indeks wyszukiwarki.
- Międzynarodowy Fundusz Walutowy. Poland. IMF Staff Country Reports 1997, nr 33; DOI 10.5089/9781451831795.002.A001. www.elibrary.imf.org/view/journals/002/1997/033/article-A001-en.xml Raport analityczny. Reżimy kursowe i dezinflacja; wpływ załamania wymiany RWPG w 1991. Odczyt przez indeks wyszukiwarki.
- Sejm Rzeczypospolitej Polskiej. Ustawa z dnia 27 grudnia 1989 r. o opodatkowaniu wzrostu wynagrodzeń w 1990 r.. Dz.U. 1989 nr 74 poz. 438. eli.gov.pl/api/acts/DU/1989/438/text.html Akt prawny. Konstrukcja podatku od wzrostu wynagrodzeń przekraczającego normy; zakres podmiotowy i wyłączenia.
- Sejm Rzeczypospolitej Polskiej. Ustawa z dnia 28 grudnia 1989 r. o uporządkowaniu stosunków kredytowych. Dz.U. 1989 nr 74 poz. 440, szczególnie art. 1 i 6. eli.gov.pl/api/acts/DU/1989/440/text.html Akt prawny. Zmiany preferencji kredytowych i wejście w życie 1 stycznia 1990 roku.
- Główny Urząd Statystyczny. Roczne wskaźniki cen towarów i usług konsumpcyjnych od 1950 r.. Tablica historyczna; rok poprzedni = 100. stat.gov.pl/obszary-tematyczne/ceny-handel/wskazniki-cen/wskazniki-cen-towarow-i-uslug-kon… Dane statystyczne. Wykorzystano lata 1989–2004. Inflacja procentowa = indeks GUS minus 100. Zweryfikowano tablicę roczną oraz jej wariant PDF. Indeks poziomu cen obliczono samodzielnie z zaokrąglonych wartości GUS.
- Główny Urząd Statystyczny. Stopa bezrobocia rejestrowanego w latach 1990–2026. Tablica miesięczna i uwagi metodologiczne; dane za grudzień 1990–1995. stat.gov.pl/obszary-tematyczne/rynek-pracy/bezrobocie-rejestrowane/stopa-bezrobocia-rejest… Dane statystyczne. Mianownik dla lat 1990–1995 oparto na NSP 1988. Weryfikacja także w wersji PDF tablicy GUS za lata 1990–2025. Bezrobocie rejestrowane nie jest miarą BAEL.
- Sejm Rzeczypospolitej Polskiej. Ustawa z dnia 7 lipca 1994 r. o denominacji złotego. Dz.U. 1994 nr 84 poz. 386, art. 1–4 i 7. eli.gov.pl/api/acts/DU/1994/386/text.html Akt prawny. Przelicznik, daty wymiany, przeliczenie praw i zobowiązań, podwójne ceny i zaokrąglenia.
- Sylwester Kozak. Wprowadzenie euro — analiza kosztów działania oraz dochodów z operacji wymiany walut w sektorze bankowym. NBP, Materiały i Studia, zeszyt 233, marzec 2009, s. 17–18. static.nbp.pl/publikacje/materialy-i-studia/ms233.pdf Praca badawcza. Wykorzystano wyłącznie historyczny fragment o denominacji 1995–1996, w tym terminy emisji nominałów. Opinie autora nie są oficjalnym stanowiskiem NBP.
- Muzeum Historii Polski. Denominacja złotego. Kalendarium historyczne. muzhp.pl/kalendarium/denominacja-zlotego Opracowanie muzealne. Przygotowania organizacyjne i informacyjne. Terminy wprowadzenia poszczególnych nominałów w tekście kompendium oparto na źródle NBP [27].
- Główny Urząd Statystyczny. Miesięczne wskaźniki cen towarów i usług konsumpcyjnych od 1982 r.. Tablica historyczna; podstawy: miesiąc poprzedni = 100 oraz grudzień poprzedniego roku = 100. stat.gov.pl/obszary-tematyczne/ceny-handel/wskazniki-cen/wskazniki-cen-towarow-i-uslug-kon… Dane statystyczne. Odczyt indeksowanej tablicy. Wykorzystano miesiące 1990 oraz grudzień 1989; wartości procentowe obliczono jako indeks minus 100.
- Prezydent Rzeczypospolitej. Rozporządzenie z dnia 14 kwietnia 1924 r. o zmianie ustroju pieniężnego. Dz.U. 1924 nr 34 poz. 351, zwłaszcza § 1–2 i 6. eli.gov.pl/api/acts/DU/1924/351/text/O/D19240351.pdf Akt prawny. Pierwotny tekst ogłoszony: relacja marki do złotego, ograniczenie emisji marek i odrębna emisja skarbowa.
- Prezydent Rzeczypospolitej. Rozporządzenie z dnia 20 stycznia 1924 r. w przedmiocie systemu monetarnego. Dz.U. 1924 nr 7 poz. 65, art. 1 i 4. eli.gov.pl/api/acts/DU/1924/65/text/O/D19240065.pdf Akt prawny. Pierwotny tekst ogłoszony; parytet złotego i próba stopu monetarnego. Nie jest dowodem faktycznej wymienialności każdego banknotu.
- Sejm Polskiej Rzeczypospolitej Ludowej. Ustawa z dnia 23 grudnia 1988 r. o działalności gospodarczej. Dz.U. 1988 nr 41 poz. 324, zwłaszcza art. 1, 3–5 i 8–11. eli.gov.pl/api/acts/DU/1988/324/text/O/D19880324.pdf Akt prawny. Pierwotny tekst ustawy, obowiązującej od 1 stycznia 1989. Nie utożsamiamy późniejszych zmian z pierwotną regulacją.
- János Kornai, Eric Maskin, Gérard Roland. Understanding the Soft Budget Constraint. Journal of Economic Literature 41(4), 2003, s. 1095–1136; DOI 10.1257/002205103771799999. www.kornai-janos.hu/media/konyvek_cikkek/w20825/Kornai-Maskin-Roland2003_Understanding_the… Praca badawcza. Wykorzystano część pojęciową dotyczącą oczekiwań pomocy i warunków finansowania organizacji.
- Sejm Ustawodawczy. Ustawa z dnia 28 października 1950 r. o zmianie systemu pieniężnego. Dz.U. 1950 nr 50 poz. 459, art. 5–9 i 12. eli.gov.pl/api/acts/DU/1950/459/text.html Akt prawny. Przelicznik gotówki, termin wymiany oraz upoważnienie do zróżnicowania zasad dla zobowiązań.
- Rada Ministrów. Rozporządzenie z dnia 28 października 1950 r. w sprawie określenia stosunku przeliczenia niektórych zobowiązań. Dz.U. 1950 nr 50 poz. 461, § 2–4. eli.gov.pl/api/acts/DU/1950/461/text/O/D19500461.pdf Akt prawny. Pierwotny tekst ogłoszony. Wynagrodzenia, wkłady oszczędnościowe oraz odrębne progi dla innych rachunków bankowych.
- Firma Oponiarska Dębica. Historia firmy. Historia przedsiębiorstwa, część dotycząca lat 1937–1939. www.debica.com.pl/about_company/history Historia przedsiębiorstwa. Wykorzystano daty decyzji, budowy i pierwszej opony. Nie wykorzystano zamieszczonych tam danych o łącznych kosztach inwestycji.
- Grupa Azoty Zakłady Azotowe w Tarnowie Mościcach. History. Historia przedsiębiorstwa, lata 1927–1931. tarnow.grupaazoty.com/en/the-company/about-the-company/history Historia przedsiębiorstwa. Powołanie zakładu, zakończenie budowy i uroczyste otwarcie. Odczyt przez indeks wyszukiwarki; bezpośredni dostęp zwracał błąd.
- Michael P. Keane, Eswar Prasad. Inequality, Transfers and Growth: New Evidence from the Economic Transition in Poland. IZA Discussion Paper 448, marzec 2002; publikacja w Review of Economics and Statistics 84(2), 2002, s. 324–341. docs.iza.org/dp448.pdf Praca badawcza. Badanie mikrodanych budżetów gospodarstw domowych. Wykorzystano preferowane oszacowania Giniego dla wybranych lat oraz wyjaśnienie korekty zmiany częstotliwości badania w 1993 roku. To wyniki konkretnego badania, nie współczesny jednolity szereg GUS.
- Sejm Rzeczypospolitej Polskiej. Ustawa z dnia 13 lipca 1990 r. o prywatyzacji przedsiębiorstw państwowych. Dz.U. 1990 nr 51 poz. 298, art. 1 oraz rozdziały 2–4. eli.gov.pl/api/acts/DU/1990/298/text/O/D19900298.pdf Akt prawny. Pierwotny tekst ogłoszony. Rozróżnienie przekształcenia w spółkę, udostępnienia akcji i rozporządzania mieniem przedsiębiorstwa.
- Prezydent Rzeczypospolitej. Rozporządzenie z dnia 20 stycznia 1924 r. w przedmiocie ustanowienia statutu dla banku emisyjnego. Dz.U. 1924 nr 8 poz. 75, statut Banku Polskiego, art. 4, 35, 51 i 52. eli.gov.pl/api/acts/DU/1924/75/text/O/D19240075.pdf Akt prawny. Pierwotny tekst ogłoszony. Kapitał, powoływanie prezesa oraz pokrycie emisji i kredyt skarbowy; nie są to dane o faktycznym wykorzystaniu limitów.
- Prezydent Rzeczypospolitej. Rozporządzenie z dnia 13 października 1927 r. o stabilizacji złotego. Dz.U. 1927 nr 88 poz. 790, art. 2. eli.gov.pl/api/acts/DU/1927/790/text/O/D19270790.pdf Akt prawny. Podstawa przeliczenia parytetu: 5924,44 zł za kilogram czystego złota. Wartość na jednostkę obliczono samodzielnie.
- Michał Kalecki. The Principle of Increasing Risk. Economica 4(16), listopad 1937, s. 440–447; DOI 10.2307/2626879. www.jstor.org/stable/2626879 Tekst źródłowy. Metadane sprawdzone w JSTOR. Wywód o ryzyku i płynności odczytano z reprodukcji oryginału: https://www.scribd.com/document/795821731/Kalecki-PrincipleIncreasingRisk-1937. Wykorzystano tekst artykułu, nie automatyczne streszczenie platformy.
- Ministerstwo Informacji i Dokumentacji; Główny Urząd Statystyczny. Mały Rocznik Statystyczny Polski wrzesień 1939 — czerwiec 1941. Wydanie londyńskie 1941; polski przekład GUS, Warszawa 1990; tablica 20, s. 13. statlibr.stat.gov.pl/exlibris/aleph/a22_1/apache_media/BI4547MRYP2TCKV2BF8E9T1VVP9RCQ.pdf Historyczne dane statystyczne. Dane ze spisu 1931, ludność czynna i bierna zawodowo bez wojska skoszarowanego. Wykorzystano ogół kraju oraz miasta i wieś; nie kolumny podziału okupacyjnego. Jest to publikacja z 1941 roku w przekładzie z 1990, nie rocznik wydany w 1939.
- Klub Paryski. Poland — Treatment date 21 April 1991. Karta porozumienia; kwota objęta traktowaniem 29 871 mln USD. clubdeparis.org/en/sites/clubdeparis/accueil/pays-accords-signes/recherche-accords-signes/… Dokumentacja wierzycieli. Oficjalna karta określa datę, wielkość objętą porozumieniem i warunki. Kwota objęta porozumieniem nie jest kwotą umorzenia.
- Międzynarodowy Fundusz Walutowy. Five Fat Years: Recovery from the Debt Crisis, 1990–94. Tearing Down Walls: The International Monetary Fund 1990–1999, 2012, rozdział 9, część dotycząca Polski. www.imf.org/external/pubs/ft/history/2012/pdf/c9.pdf Historia instytucjonalna. Wykorzystano opis redukcji wartości bieżącej netto i powiązania porozumienia z programem MFW. Jest to retrospektywna historia instytucji, a nie sam tekst dwustronnych umów.
- Mikołaj Kopernik. Sposób urządzenia monety. Przekład Jana Baranowskiego w: O obrotach ciał niebieskich, Warszawa, druk Stanisława Strąbskiego, 1854, s. 657 i następne. pl.wikisource.org/wiki/Spos%C3%B3b_urz%C4%85dzenia_monety Tekst źródłowy. Transkrypcja historycznego przekładu Monetae cudendae ratio z odsyłaczami do skanów. Parafrazy oddają treść przekładu; współczesne objaśnienie kosztów informacji jest interpretacją redakcyjną.
- United States General Accounting Office. Poland: Economic Restructuring and Donor Assistance. GAO/NSIAD-95-150, 7 sierpnia 1995; zwłaszcza s. 23 oraz część o finansowaniu przedsiębiorstw. www.gao.gov/assets/nsiad-95-150.pdf Raport instytucjonalny. Wykorzystano oszacowanie długu w walutach wymienialnych na koniec 1990 i informację o porozumieniu z bankami w październiku 1994. Nie przeniesiono prognoz makroekonomicznych z raportu do szeregu danych historycznych.